引言:储备数字无法单独回答的问题
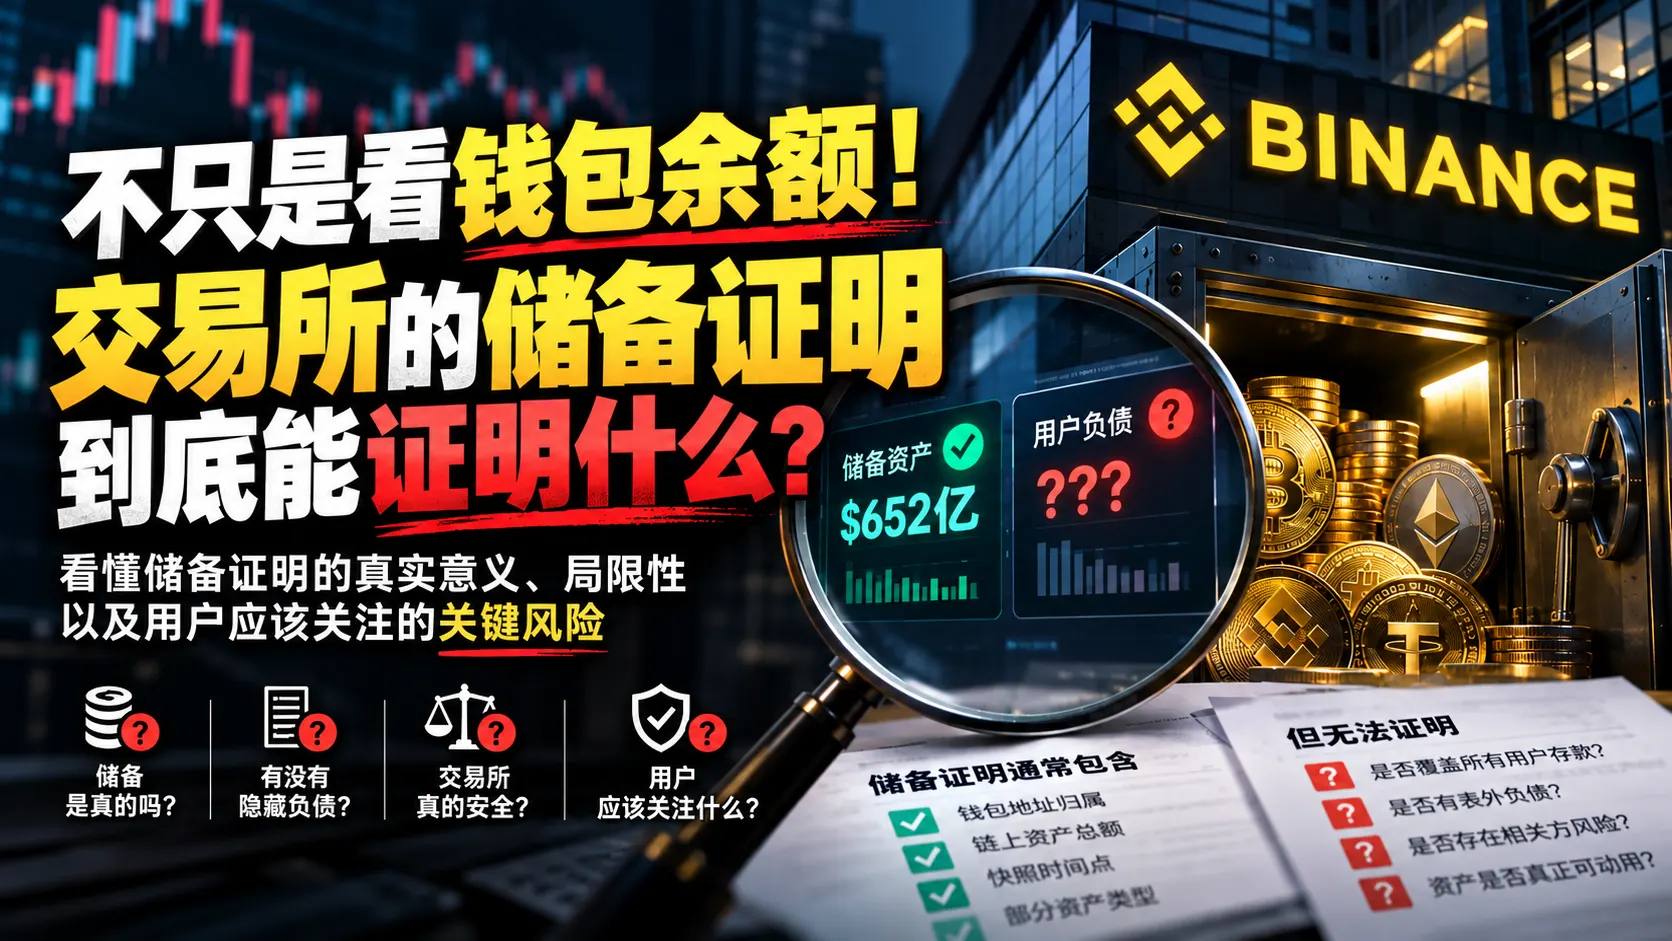
一家加密资产交易所可以公布钱包地址,展示数十亿美元的资产,并提供密码学证明,说明你的账户余额包含在已发布的数据集中。这些都是有意义的透明度举措。但它们并不能自动回答客户最关心的问题:当我需要时,这家交易所能否把欠我的资产还给我?
这个问题比听起来更难回答。一家交易所可能控制着大量链上资产,但其公布的负债并不完整,部分债务不在计算范围之内,资产已被质押或系借入,或者运营问题妨碍了及时提现。一份快照可以准确无误,却仍然过于狭窄,不足以说明一家企业的整体财务状况。
正因如此,储备证明(Proof of Reserves,简称 PoR)应被视为一项重要证据,而不是一张安全证书。
这个问题正当其时。在我对币安(Binance)2026年10月安全事件的分析中,一个悬而未决的问题是:客户此后如何评估该交易所的状况。币安表示,将在补救工作完成后发布更新的储备证明(在新标签页中打开)。这份报告发布时,读者需要知道它能说明什么、不能说明什么。
这一教训并不限于币安或任何单一平台。本文所述的任何局限,都不表示任何交易所存在不当行为。每一家托管型交易所都在请求客户信任一家公司代为持有资产。更好的披露可以让这种信任更经得起检验。挑战在于准确理解证据确认了什么、留下了哪些疑问,以及各部分证据如何拼合在一起。
1. 储备证明究竟是什么意思?
最简单地说,储备证明试图表明,托管方在某一特定时点控制着一组明确界定的资产。在加密资产领域,部分证据可以对照公开区块链独立核查。
但客户被欠的并不是一个储备钱包。根据交易所的合同和法律安排,客户被欠的是一笔余额。要评估交易所能否履行这些义务,必须同时考虑两个方面:
- 资产: 交易所控制哪些资产?能否证明自己控制这些资产?
- 负债: 交易所欠客户和其他债权人多少?全部金额是否都已计入?
储备计算的价值,取决于这个等式的两边。
假设一家交易所能够证明自己控制着钱包中的 10,000 枚 BTC。如果相关的客户 BTC 负债为 9,500 枚,那么就该资产和该快照而言,这是令人鼓舞的证据,前提是负债数字完整,且资产上不存在权利负担。如果公布的负债数字只涵盖了实际所欠 9,500 枚 BTC 中的 8,000 枚,同样的钱包证据就会得出一个比事实更好看的比率。
算术本身很简单。困难在于确认输入的数据完整、范围界定正确,并有独立证据支持。
在我看来,储备证明报告最好被视为一份边界声明。它不仅关乎所展示的资产,也关乎它遗漏了什么:实体、钱包、代币、负债、法律索赔、已质押资产、借款、法定货币余额,以及声明范围之外的业务活动。第一个问题应当是“边界之内有什么?”第二个问题应当是“边界之外还剩下什么?”
2. 储备、负债、偿付能力与流动性是不同的概念
这些概念常常被压缩成一个令人安心的标题。它们应当区分开来。
| 概念 | 它有助于回答的问题 | 它本身无法确认的事项 |
|---|---|---|
| 资产证明/储备证明 | 该实体在相关时点是否控制所声明的资产? | 是否已掌握全部负债,或资产是否不存在权利负担且可供动用 |
| 负债证明 | 所涵盖的客户余额或债务是否已被正确纳入和加总? | 整个业务的每一项相关负债是否都已披露 |
| 偿付能力证明 | 在明确的会计和法律范围内,相关资产是否超过相关负债? | 每项资产能否立即变现或交付 |
| 流动性 | 该实体能否在债务到期时履行义务? | 从长期来看它是否具备偿付能力 |
| 安全与运营韧性 | 该实体能否保护密钥、系统和流程,抵御故障与攻击? | 资产负债表是否具备偿付能力 |
一家公司可能具备偿付能力却缺乏流动性:它可能拥有有价值的资产,却无法足够快地将其转换为所需的形式。它也可能在短期内显得流动性充足,而整体上已资不抵债。而储备充足的实体,如果密钥、访问控制或运营流程出现问题,同样可能遭遇安全事件。
实用结论:不要让一项指标代替五个不同的风险问题。
3. 默克尔树如何帮助用户核实余额
默克尔树(Merkle tree)是一种数据结构,可将大量记录合并为单一的密码学承诺,通常以默克尔根(Merkle root)表示。用户可以获得一份证明,显示某条记录包含在已承诺的数据集中,而无需看到其他客户的记录。
这有助于解决一个真实的矛盾:客户需要核实自己的余额是否被纳入,而交易所不应公开所有人的余额和账户详情。Vitalik Buterin 2022年关于偿付能力证明的技术文章(英文)(在新标签页中打开)解释了相关的默克尔求和树(Merkle-sum tree),其中每个节点还记录其下各余额的总和。这是一篇技术讨论,并非监管或审计标准。
然而,默克尔证明回答的是一个狭窄的问题:这条记录是否包含在已承诺的数据集中? 它本身并不能证明数据集涵盖了每一位客户,不能证明余额是从交易所系统中正确提取的,也不能证明交易所控制的资产足以覆盖该数据集。
密码学承诺也可以忠实地保存一份不完整的电子表格。密码学保护的是已承诺数据的完整性,并不会自动保证原始输入完备或真实。
这一区别是评估储备证明的核心。
4. 零知识证明带来了什么,又没有带来什么
零知识证明(包括 zk-SNARK)能让系统证明某些计算或条件成立,而无需暴露底层的私密数据。在储备证明的设计中,它们有助于表明用户余额记录计入了总额并满足既定约束,同时保护客户隐私。
币安表示,其储备证明系统(英文)(在新标签页中打开)结合了默克尔树与 zk-SNARK。按照币安自己的说明(英文)(在新标签页中打开),这些证明用于核查每位用户的余额已计入公布的总额、没有用户的净余额总额为负,以及用户记录更新时默克尔根的变化有效。这些是币安对自身系统的描述,并非独立结论。就设计而言,这比单纯公布钱包清单或一个不透明的总额更进一步。
但关键在于**“既定约束”**这几个字。证明可以表明计算是根据所提供的输入正确执行的。但除非系统明确对相关事实建模并加以证明,否则它无法独立发现一笔从未录入系统的负债,无法证明每个法律实体和产品都已纳入,也无法判断钱包中的资产是否已质押给他人。
零知识证明增强了可验证性和隐私保护,但不会让会计范围、治理或证据收集的问题消失。
5. 分母问题:交易所究竟欠了多少?
标题上的储备比率通常表示为储备除以客户负债。分子中的资产受到关注,是因为其中一部分可以在公开区块链上核查。
在我看来,隐藏的变量并不是比率本身,而是分母的完整性。这使分母成为一个治理和数据完整性问题,而不仅仅是数学问题。读者应当追问:
- 计算是否涵盖所有相关的客户账户、产品和受支持资产?
- 现货余额、保证金账户、贷款、抵押品、质押产品、理财产品和其他债务是否得到一致处理?
- 负余额和交叉抵押安排是否得到透明处理?
- 交易所内部的客户记录如何与公布的负债总额核对?
- 休眠账户、待处理提现、应计利息和其他债务是否在适当情况下纳入?
- 范围是否仅限于某一品牌、平台、法律实体、司法管辖区或资产?
- 审查方能否说明如何测试完整性,而不只是确认所提供的数据集加总无误?
这些并非针对任何特定交易所的指控,而是解读任何财务声明都需要提出的问题。
一个系统可以把比率算到小数点后好几位,但如果其负债范围不完整,结果依然薄弱。精确并不等于完整。
6. 快照问题:偿付能力是一种状态,而非一枚徽章
证明通常针对某一具体日期和时间,而不是此前和此后的每一刻。例如,币安2022年11月首次发布的储备证明公告(英文)(在新标签页中打开)明确了快照时间(2022年11月22日 23:59 UTC)及所用的区块高度。这很有用,因为它告诉读者这些证据适用于何时。
但快照并不是实时保证。一份快照在 23:59 UTC 可能准确无误,却几乎无法说明一天之后的状况。资产可能被转移、借出、质押或变得无法动用,市场价格可能变化,新的负债也可能产生。美国上市公司会计监督委员会(PCAOB)投资者权益办公室(英文)(在新标签页中打开)就第三方储备证明报告提出了同样的看法:由于报告只涉及某一时点,它们无法保证资产此后是否被动用、出借或以其他方式变得不可用。
这引出了一种更好的阅读披露的方式。不仅要看比率,还要看快照日期、报告频率、所涵盖的资产、所纳入的负债,以及报告日之间的重大变化是否得到披露。
时间差本身就是一个风险变量。
7. 控制不等于可供动用
公开区块链上可见的钱包余额,证明该地址在所观察的区块持有这些资产。要将这些资产归于某家交易所,还需要可信的证据表明该交易所控制相关密钥,或以其他方式有权使用这些资产。
即使已证明控制权,仍有更多问题:
- 资产是否已被质押作为抵押品,或存在第三方的权利主张?
- 资产是否为应付快照而临时借入?
- 资产是为客户持有、为公司自身持有,还是为其他实体持有?
- 交易所能否在需要时转移这些资产?还是它们被锁定在质押、借贷、跨链桥或智能合约安排之中?
- 资产的流动性是否足以满足提现,而不会造成重大滑点?
- 报告是否包括法定货币和链下资产?如果包括,这些资产如何得到独立确认?
这些问题并非都能从区块链余额中看出。法定货币余额无法通过密码学手段核实(英文)(在新标签页中打开),通常依赖银行证据和会计程序。法律所有权和权利负担可能需要合同、函证和法律实体分析。
资产质量同样重要。在我看来,只有当资产以正确的单位计量,并且可用于履行相应债务时,1:1 的比率才有意义。欠客户的一枚 BTC,不应被轻易视为已由一种波动剧烈的交易所关联代币,或一种无法迅速变现的资产所覆盖。将每种资产与相同资产的负债逐一对应,比单一的美元总额标题更有参考价值。
这里的区别在于某一时刻的控制与可不受限制地动用以履行特定义务。
8. 币安储备证明的经历为何值得关注
2022年11月 FTX 崩溃后,各交易所面临巨大压力,需要表明客户资产有所支撑。美国商品期货交易委员会(CFTC)对其后来针对 FTX 和 Alameda 所获判决的摘要(英文)(在新标签页中打开)显示,判决金额为127亿美元,并记载客户资金遭到混同和挪用。这些认定针对的是 FTX,并不涉及任何其他交易所,但它们说明了这个问题为何变得紧迫。
币安于2022年11月25日宣布推出其储备证明系统(英文)(在新标签页中打开)。它公布该次快照的比特币储备比率为101%,范围仅限 BTC,并表示计划增加更多资产、第三方审查和 zk-SNARK。2023年2月(英文)(在新标签页中打开),它介绍了新增的 zk-SNARK 核查。这些是披露演进过程中的不同节点,不应混为一个不受时间限制的说法。101% 这一数字属于历史数据,仅适用于当时的范围,并非当前的储备比率。
Mazars 一事同样具有启发性。2022年12月,CoinDesk 报道(英文)(在新标签页中打开)了该机构针对币安某一快照时点比特币储备和负债所作的评估,后来又更新报道,澄清该评估并非审计。数日后,路透社报道(英文)(在新标签页中打开)称,Mazars 暂停了为加密行业客户提供储备证明的工作,理由是担心公众对这类报告的理解,并已删除载有该报告的网页。那项工作并非现行安排,以上情况也不表明其数字有误。它表明的是,一项范围狭窄的工作很容易被解读为更广泛的结论。
监管机构对此有直接表态:
- 美国证券交易委员会(SEC)2023年7月的投资者公告(英文)(在新标签页中打开)指出,储备证明报告并不等同于财务报表审计,这类报告也不能向投资者说明实体负债的全貌。
- PCAOB 投资者权益办公室(英文)(在新标签页中打开)于2023年3月警告,这类报告存在固有局限,无法保证储备在未来是否充足,也无法保证客户资产会受到保护。该公告说明,其代表该办公室工作人员的观点,不一定代表委员会的立场。
不应将这些警告曲解为任何特定交易所已资不抵债的结论。它们描述的是一类证据的局限。正确的结论要窄得多:储备证明报告必须按照其范围、程序和保证程度来解读。同样,储备证明并非毫无用处。可公开核查的钱包证据和用户层面的纳入证明,比缺乏依据的保证更有价值。
9. 独立性是一种设计属性,而不是一个标志
在我看来,报告上有第三方的名字并不够。读者需要知道:谁选定了程序,审查方能接触哪些证据,负债和控制措施是否经过测试,提供了何种程度的保证,完整报告是否公开,以及这项工作受哪些专业标准约束。
这一点之所以重要,在于这类工作的安排方式。根据 PCAOB 工作人员的公告(英文)(在新标签页中打开),在“商定程序”(agreed-upon procedures)业务中,决定程序的是加密实体的管理层,而不是报告提供方;报告给出的是事实性发现,而不是对储备是否充足的意见。SEC 公告(英文)(在新标签页中打开)补充指出,提供这类服务的机构可能不受适用于审计的独立性要求约束。
同样的逻辑也适用于密码学。一项证明可以在数学上无懈可击,而提供给它的输入仍然不完整。有用的问题不只是“谁核实了这一点?”,而是“他们究竟能看到什么、测试什么、拒绝签署什么?”
10. 提现是信号,而不是偿付能力测试
人们很容易把提现当作真正的考验:钱能取出来,就说明一切正常。在我看来,这在两个方向上都过度解读了证据。
一笔成功的提现,说明某一笔提现在特定条件下得到了处理。它并不能确认每位客户都能同时提现,不能确认全部负债已获覆盖,也不能确认不存在隐藏的权利主张。
反过来,提现延迟或暂停可能源于合规审查、网络拥堵或运营控制。例如,2026年10月,币安表示已在完成安全检查期间暂停提现(英文)(在新标签页中打开)。暂停本身并不能证明资不抵债。
无论是令人安心还是令人警觉,读者都应避免依据个别事例下结论。
11. 更有力的偿付能力证明框架应该是什么样
在我看来,答案不是“区块链还是审计师”,而是一个分层的证据模型。链上证据有助于证明钱包余额和交易历史。密码学方法有助于证明纳入和加总。银行函证、托管记录、法律实体梳理、会计核对、控制测试和独立的财务报表审计,则分别针对不同的盲区。
A. 资产核实
- 公布报告日期、区块高度、受支持资产和钱包范围。
- 以适当方式证明钱包控制权,同时保护私钥。
- 说明冷存储、综合钱包、托管机构、跨链桥、质押和智能合约头寸如何处理。
- 指明重大权利负担,并区分客户资产与公司资产。
- 说明法定货币和链下资产如何得到确认。
B. 负债完整性
- 说明客户余额如何提取和核对。
- 公布足够的方法说明,使独立审查方能够在不暴露客户隐私数据的情况下测试完整性。
- 明确哪些产品、实体和债务被纳入或排除。
- 在确实有助于隐私和可复现性的地方,使用密码学承诺和证明。
- 说明负余额、保证金、借贷、抵押品和待处理交易如何处理。
C. 独立保证与治理
- 公布审查方名称和完整报告,而不只是营销摘要。
- 说明这项工作属于商定程序、鉴证还是财务报表审计。
- 说明所遵循的标准、执行的程序、审查方可获得的证据以及局限。
- 说明审查方的独立性及任何相关利益冲突。
- 提供与实体规模、法律结构和监管义务相称的财务报表和控制信息。
D. 及时性与持续监测
- 公布明确的报告频率,并保留历史快照。
- 说明如何监测两次快照之间的重大变化。
- 透明地报告重大事件、资产限制和范围变化。
- 考虑采用能缩短用户依赖过时信息时间的机制。
- 不要暗示频繁的快照能消除所有风险。
E. 客户资产保护
- 披露客户资产的法律和运营处理方式。
- 说明资产隔离、再抵押政策、托管安排、提现控制和恢复程序。
- 明确平台倒闭时客户在法律上可以主张什么。
- 在储备证明之外,单独维持安全控制、事件响应和独立测试。
没有任何单一项目能保证安全。但综合起来,它们能使平台的说法更经得起检验,也使尚存的不确定性更加清晰可见。
12. 给用户的实用清单
在把储备证明标识视为有意义的保证之前,请先问:
- 快照是何时进行的? 它是否足够新,仍有参考价值?
- 涵盖了哪些资产? 我持有的资产是否包括在内?
- 涵盖了哪些负债? 报告是否说明了如何测试完整性?
- 是否证明了钱包控制权? 还是只是把地址标注为属于该交易所?
- 资产上是否存在权利负担? 报告是否讨论了质押、借款或限制?
- 我能否核实自己的余额已被纳入? 方法是否有文档说明并且可用?
- 谁审查了这项工作? 采用了哪些程序和专业标准?
- 这是完整的财务报表审计吗? 如果不是,它实际提供了什么程度的保证?
- 范围之外还有什么? 法定货币、子公司、借贷、质押、衍生品或其他债务可能得到不同处理。
- 如果提现激增,会怎样? 是否有关于流动性的证据,而不只是资产总额?
- 客户资产在法律上如何受保护? 条款、托管安排和适用规则是怎么说的?
- 还有哪些证据支持这一说法? 可查看经审计的财务信息、监管披露、安全实践和可信的事件记录。
没有任何清单能消除托管风险。但它可以防止用户把一项狭窄的技术证明,误认为对一家企业的完整评估。
13. 更好的透明度测试:什么可以证伪这一说法?
检验任何透明度系统,有用的标准不是其仪表板多么亮眼,而是独立人士能多容易地质疑其说法。
用户能否核实自己的余额已被纳入?研究人员能否查看报告日期和钱包证据?审查方能否说明负债如何核对?公众能否辨认被排除的实体和产品?报告能否与此前的快照比较?失误和变化是得到了解释,还是被藏在一个新的标题数字背后?
这是我对有意义的透明度的工作定义:披露应当让重要说法更容易被证伪,而不只是更有说服力。
它也指明了行业下一步应走的方向。储备证明是最低限度的披露层,而不是信任的替代品。它可以减少信息不对称,但无法取代健全的治理、客户资产隔离、对再抵押的限制、严格的密钥管理、明确的法律权利主张、可信的恢复程序或监管监督。储备比率绝不应被当作通用的安全评分。
目标不应是用密码学取代人的问责,而应是在密码学能提供有力、可复现证据的地方使用它,同时把密码学无法回答的问题,继续交给会计、法律、治理、托管和监管控制。
数学证明可以验证一条规则,但无法判断所选的规则是否正确、所提供的数据是否无误,也无法判断企业在形势恶化时是否会负责任地行事。
结论:把储备证明当作证据,而不是判决
储备证明是迈向更透明的加密市场的宝贵一步。它可以让部分资产持有情况更加可见,让客户查验自己的余额是否出现在已发布的数据集中,并提高作出无据可依说法的成本。
但仅凭它本身,并不能证明完全的偿付能力、即时的流动性、健全的治理、安全的托管或有保证的提现。它的价值取决于资产和负债的范围、控制权的证据、对权利负担的处理、审查方的独立性和能力,以及证据的新近程度。
最明智的问题不只是:“这家交易所有储备证明吗?”而是:
“究竟证明了什么?由谁证明?针对哪些资产和负债?在什么时间?还有哪些重大风险在证明之外?”
这比相信一个标题比率的标准更高,也是保护客户资产、重建信任更有用的起点。
资料来源与延伸阅读
币安(Binance),“Binance Releases Proof of Reserves System”,2022年11月25日。 首次公告:快照时间、区块高度、最初的 BTC 储备比率以及计划中的新增内容。阅读公告(英文)(在新标签页中打开)。
币安,储备证明页面。 币安对其默克尔树和 zk-SNARK 方案以及用户核实方式的说明。内容是币安对自身系统的描述,并非独立评估。阅读页面(英文)(在新标签页中打开)。
币安,“How zk-SNARKs Improve Binance's Proof of Reserves System”,2023年2月10日。 zk-SNARK 设计所述的约束条件。阅读文章(英文)(在新标签页中打开)。
币安,《安全事件更新》(Security Incident Update),最后更新于2026年10月30日。 关于暂停提现和更新储备证明的声明。阅读更新(英文)(在新标签页中打开)。
美国证券交易委员会(SEC),Investor.gov,“Investors in the Crypto Asset Markets Should Exercise Caution With Alternatives to Financial Statement Audits”,2023年7月27日。 说明储备证明报告为何不等同于财务报表审计。阅读公告(英文)(在新标签页中打开)。
PCAOB 投资者权益办公室,“Exercise Caution With Third-Party Verification/Proof of Reserve Reports”,2023年3月8日。 储备证明报告的局限;代表该办公室工作人员的观点,不一定代表委员会的立场。阅读公告(英文)(在新标签页中打开)。
Vitalik Buterin,“Having a safe CEX: proof of solvency and beyond”,2022年11月19日。 关于负债证明、默克尔求和树、零知识证明、资产证明和法定货币的技术文章。阅读文章(英文)(在新标签页中打开)。
美国商品期货交易委员会(CFTC),“CFTC Obtains $12.7 Billion Judgment Against FTX and Alameda”,2024年8月8日。 仅作为 FTX 一案的历史背景。阅读新闻稿(英文)(在新标签页中打开)。
CoinDesk,“Binance's Bitcoin Reserves Are Overcollateralized, New Report Says”,2022年12月7日,其后更新。 关于 Mazars 评估的当时报道;该评估针对明确的范围和快照,并非审计。阅读报道(英文)(在新标签页中打开)。
路透社(Reuters),经 Yahoo Finance 转载,“Auditing firm Mazars pauses work for Binance, other crypto clients”,2022年12月16日。 历史背景。阅读报道(英文)(在新标签页中打开)。
编辑说明
本文仅供参考,不构成财务、法律或投资建议。文中归于币安的陈述,描述的是其自身系统和立场。标明为我的分析的段落,是作者的解读,并非公认结论。资料来源最后核查于2026年10月31日。
本文中文版译自英文原文,引用的资料来源均为英文原文。