现实世界资产(RWA)代币化经常被视为释放传统非流动性资产价值的一种方式。将物业或其他资产拆分成数字单位,把所有权记录在区块链上,再让这些单位可以转让。这个构想听起来很直接。
但其中有一个关键步骤经常被默认,而不是被真正证明:当投资者想退出时,是否有人愿意接手?
代币可以转让,却不代表具备流动性。交易平台可以在技术上开放,却不代表市场存在真实需求。屏幕上可以显示价格,也不代表卖方能够以该价格完成有意义规模的交易。
代币化可以改善转让机制,却无法凭空创造市场需求。
这是 RWA 行业下一阶段必须正视的问题。行业不能只证明资产可以上链,还必须说明投资者如何进入、交易和退出,以及这些过程受到哪些明确条件约束。
1. 什么才是真正的流动性?
流动性不只是按下“卖出”按钮的能力。实际而言,它是指投资者能否在合理时间内,以不会明显损害自身利益的价格,完成一定规模的交易。
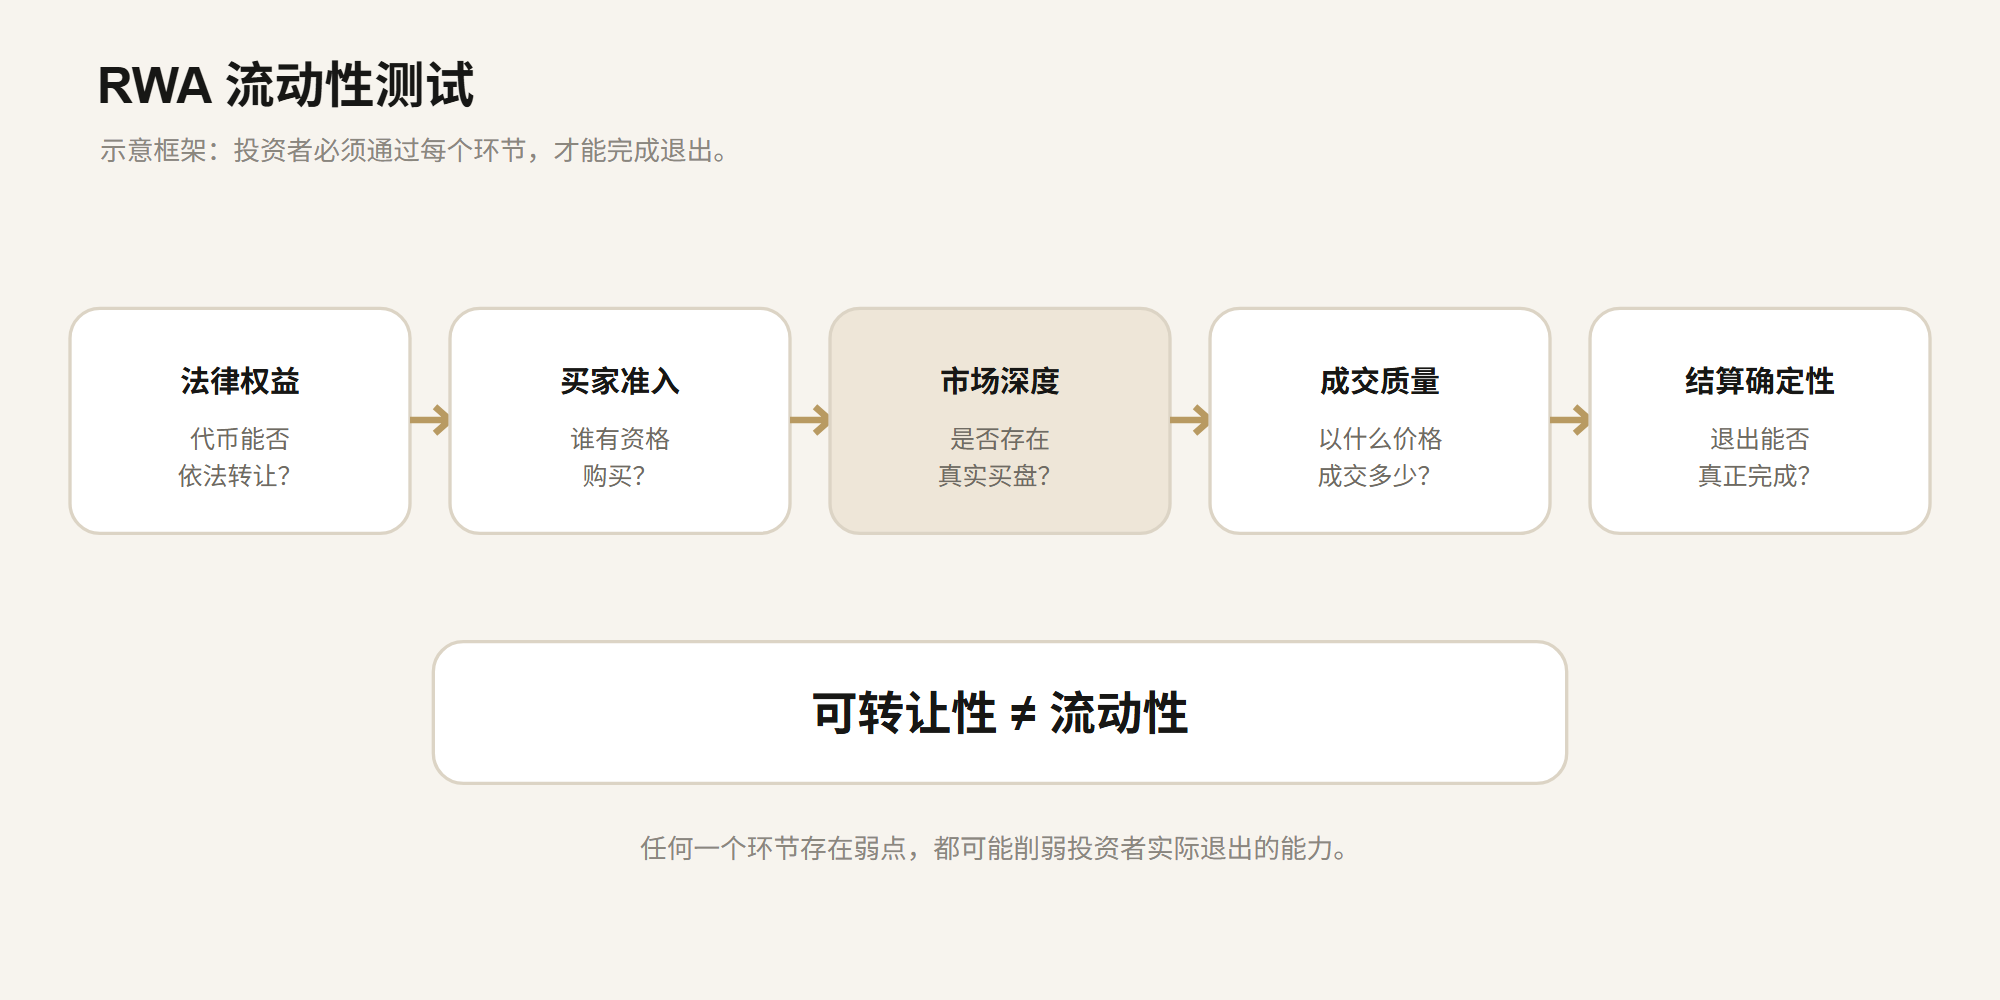
评估流动性时,至少应考虑五个维度:
- 法律可转让性: 持有人是否拥有可以依法转让的权益?
- 买家准入: 是否有足够数量且符合资格的买家?
- 市场深度: 是否存在针对合理数量的真实买盘?
- 成交质量: 卖方需要承担多少价差、费用及价格冲击?
- 结算确定性: 交易能否顺利完成,资金能否实际交付?
这些维度彼此相关,却不能互相替代。代币可能可以在白名单钱包之间转移,但合资格买家仍然很少。平台也可能显示参考价格,但订单簿几乎没有可执行的深度。
真正的测试,不是智能合约是否允许转账,而是投资者能否以公平且成本相对可预测的方式完成退出。
 (在新标签页中打开)
2. 区块链不会自动创造买家
区块链可以记录所有权、执行转让规则并完成交易结算,但它不会自动创造投资者、资金或市场信心。
二级市场买家必须符合产品的法律及监管框架。他们也必须理解资产、信任相关资料、接受价格,并愿意投入资金。
房地产尤其具有挑战性。物业具有异质性,并且受地理位置限制。同一栋建筑内的两个单位,也可能在状况、楼层、租赁、维修责任、产权和融资方面存在差异。将经济权益拆分,并不会消除底层物业本身的经济特征。
代币化或许能够降低最低投资金额,并减少部分行政摩擦,但它不会让建筑物本身更容易出售,也不能保证租金收入,更不能确保买卖双方对资产价值达成共识。
欧洲央行2026年有关代币化与数字资本市场的分析(英文)(在新标签页中打开),讨论了市场基础设施、互操作性及有效二级市场的重要性。更广泛的启示是:技术只是市场的一部分,而不是市场本身。
3. 可交易性不等于流动性
可交易性(Tradability) 关注资产是否能够在法律及技术上易手。
流动性(Liquidity) 关注资产能否以合理价格、足够规模及有效率的方式完成交易。
假设某商业地产项目发行了10,000枚代币,平台允许经过审核的钱包互相转让。这只是建立了转让机制。如果只有少数投资者愿意买入,而且报价远低于最近一次参考估值,那么这个产品虽然可以交易,却仍然缺乏流动性。
屏幕上显示的价格,不一定是可以实际成交的价格:
- 最近成交价可能已经过时。
- 资产净值(NAV)是估值或会计指标,不一定等于即时退出价格。
- 显示的买价可能只适用于少量代币。
- 不同交易平台的价格可能存在差异。
- 做市商可能在压力时期减少报价,甚至退出。
投资者应询问:目前真正可执行的买价是多少?适用于多少数量?在哪个平台?报价时间是什么时候?有哪些费用、转让限制和结算延迟?
4. 研究证据揭示了什么?
相关实证研究仍在发展中,而且不同研究涵盖不同平台、时期及资产类别。因此,不应将它们视为整个市场统一的流动性指标。
A. 一项研究58处美国物业的实证分析
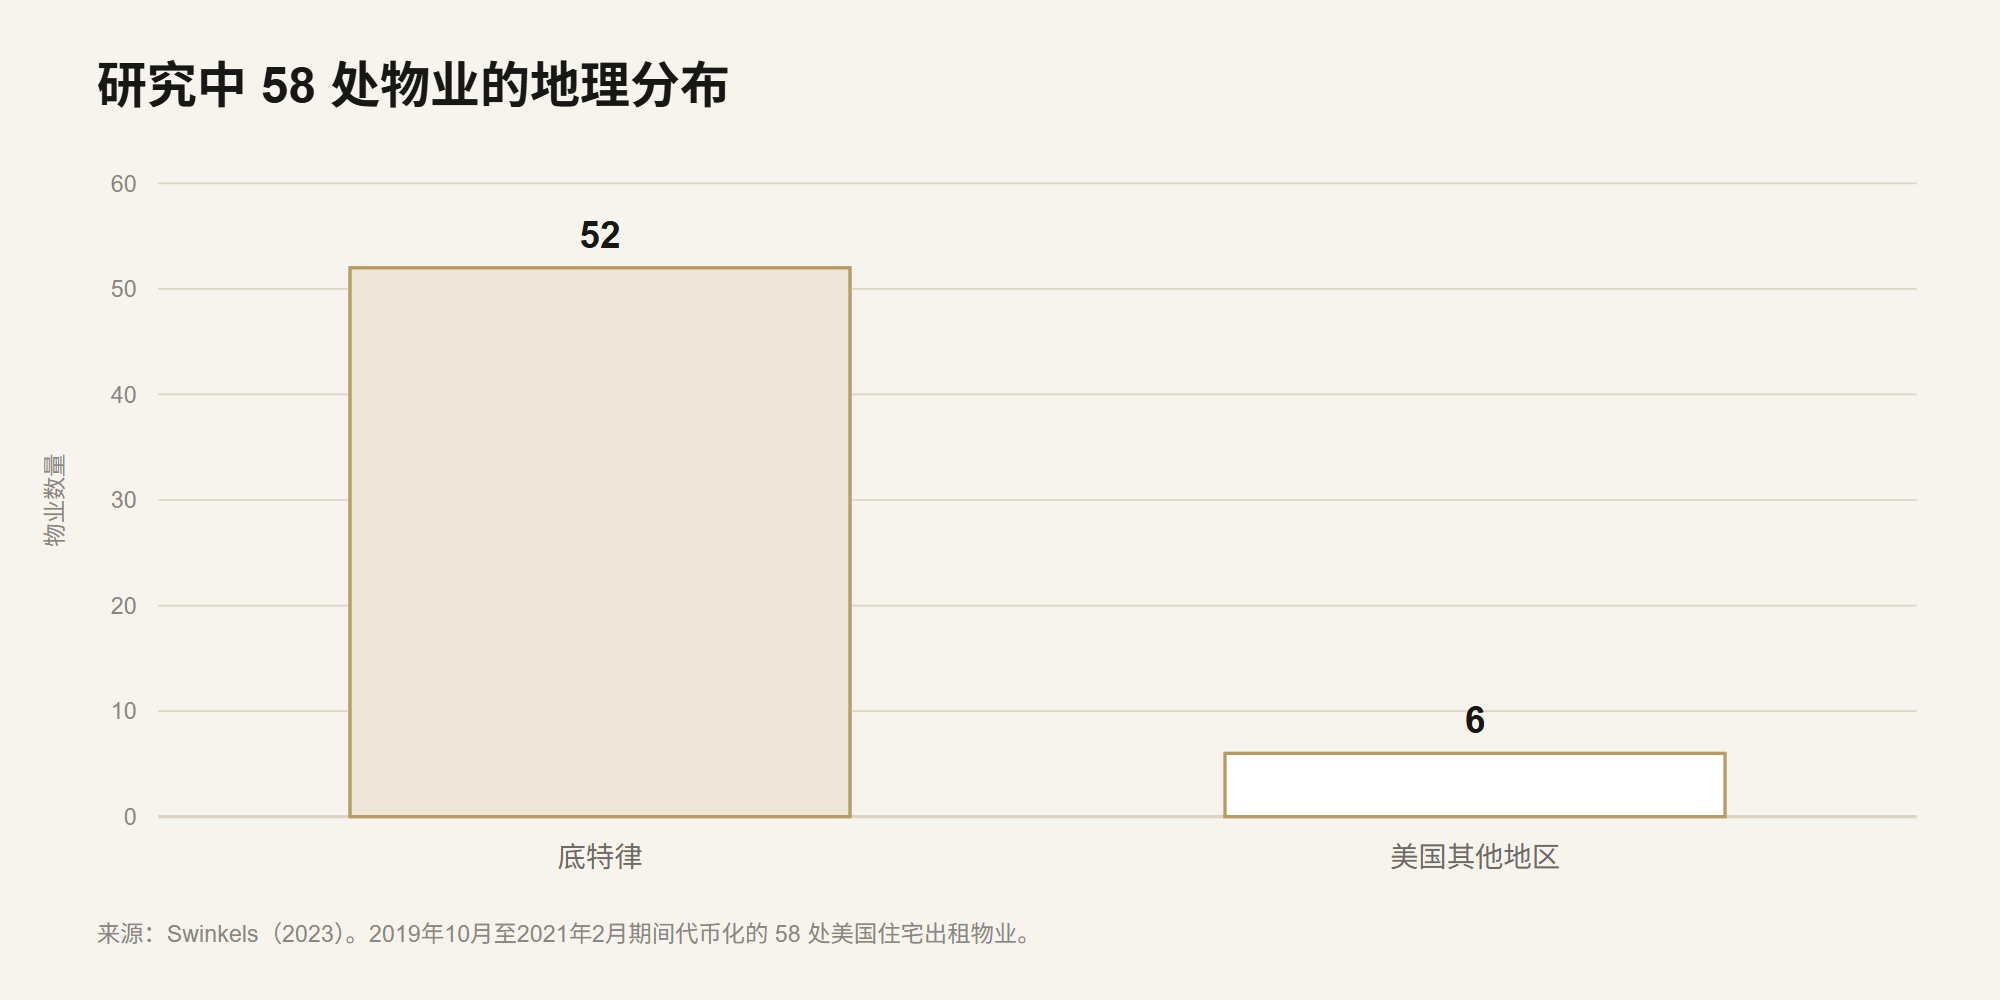
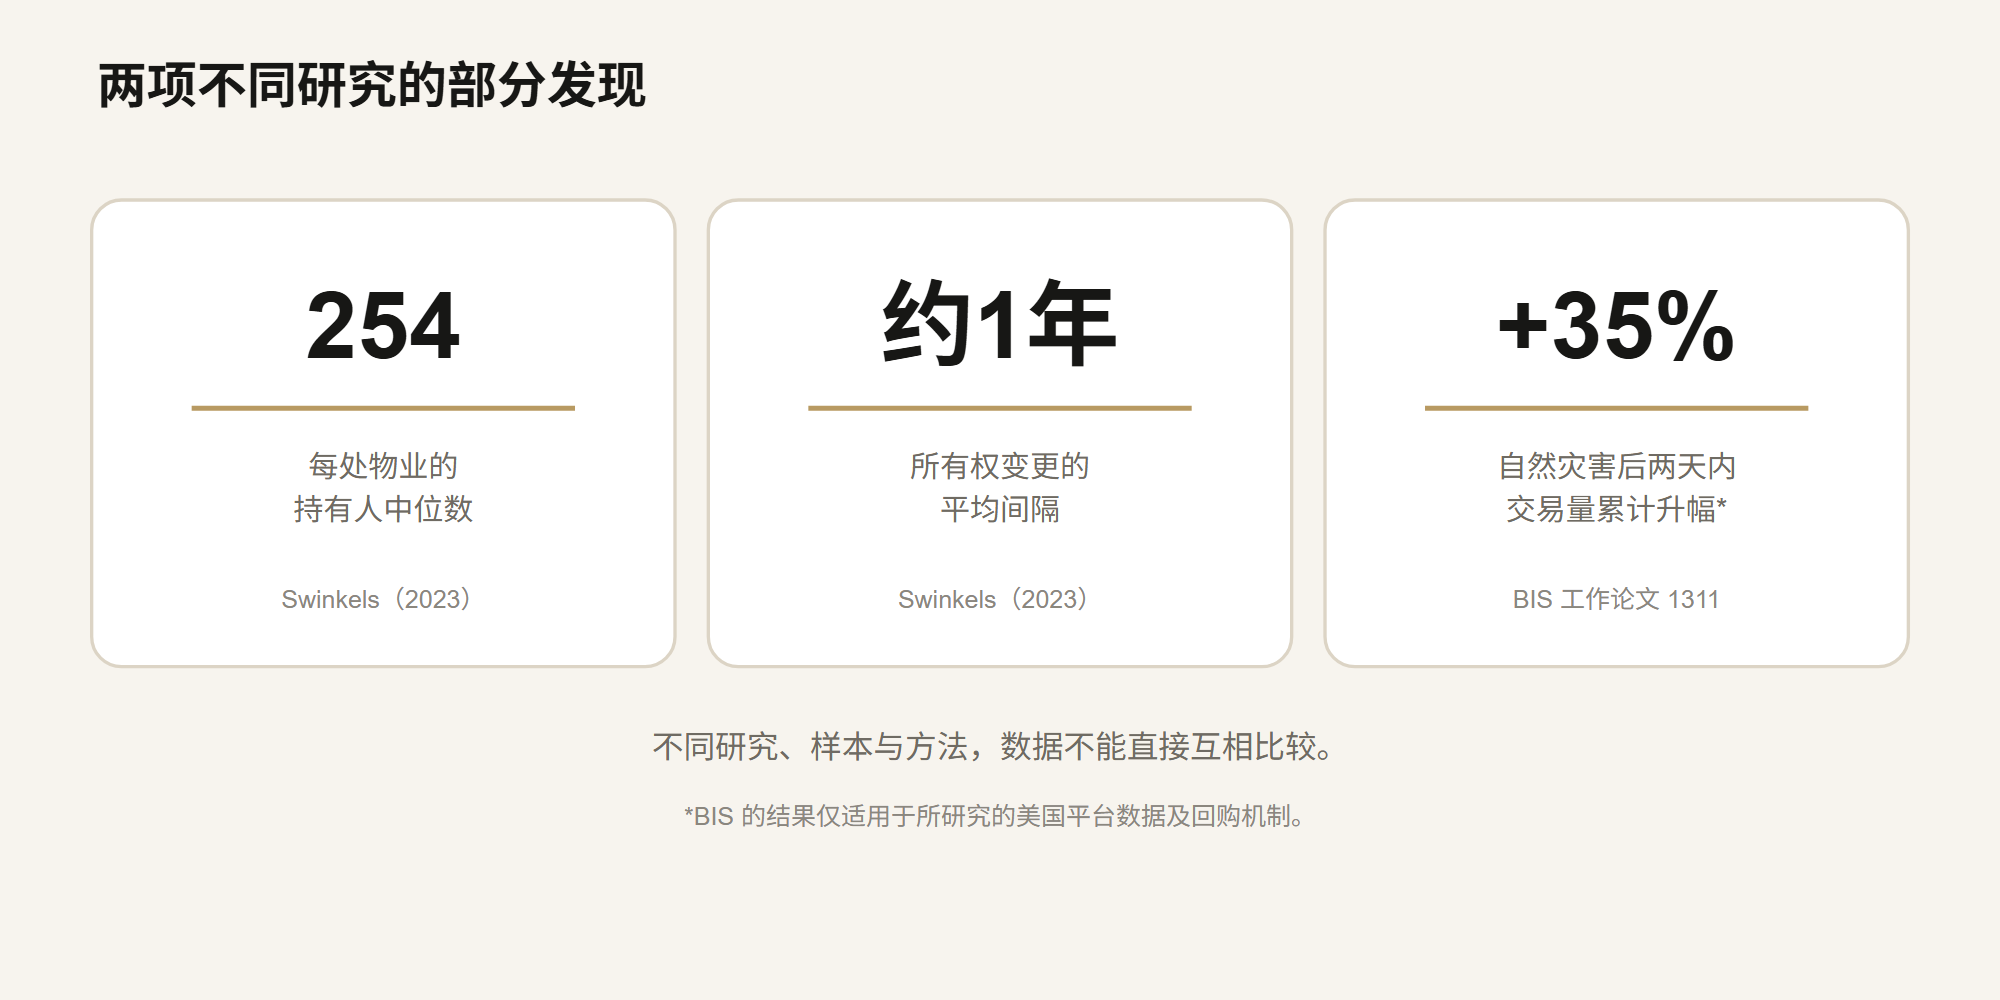
Laurens Swinkels 于2023年发表的同行评审研究(英文)(在新标签页中打开),分析了某平台在2019年10月至2021年2月期间代币化的58处美国住宅出租物业。其中52处位于底特律,其余6处分布在美国其他地区。研究报告显示,每处物业的持有人中位数为254人,物业所有权平均约每年变更一次。
研究还发现,在其样本中,可以在去中心化交易所交易的代币,流动性约高出25%。不过,二级市场买家范围受到白名单规则限制:在研究期间,潜在买家通常需要先通过管理公司网站购买代币,才能参与二级市场交易。
这说明代币可以转让,与市场真正向广泛买家开放,是两回事。该研究样本规模有限、地理分布集中,而且属于历史数据,不应直接推广到所有 RWA 平台或当前市场。
 (在新标签页中打开)
B. 回购可以支持交易活动,但也会带来新的依赖
BIS 于2025年发布、并在2026年6月修订的一份工作论文(英文)(在新标签页中打开),分析了2019年至2025年的美国代币化房地产平台数据。研究发现,在相关地区发生自然灾害后的两天内,代币化物业交易量累计上升35%。
论文将这一流动性反应与平台回购机制联系起来,同时指出其中存在取舍:回购机制可能在压力时期支持交易,但也可能提高平台的偿付能力风险。
这项发现必须谨慎解读。它来自特定数据集和研究方法,并不代表所有回购机制都能改善流动性,也不保证其他市场会出现相同结果。
 (在新标签页中打开)
更广泛的结论是:流动性取决于市场准入、真实需求、交易渠道、流动性提供者投入的资金,以及合同退出机制是否可信。流动性并不是代币天然具备的属性。
5. 三条不同路径:一级发行、二级出售与赎回
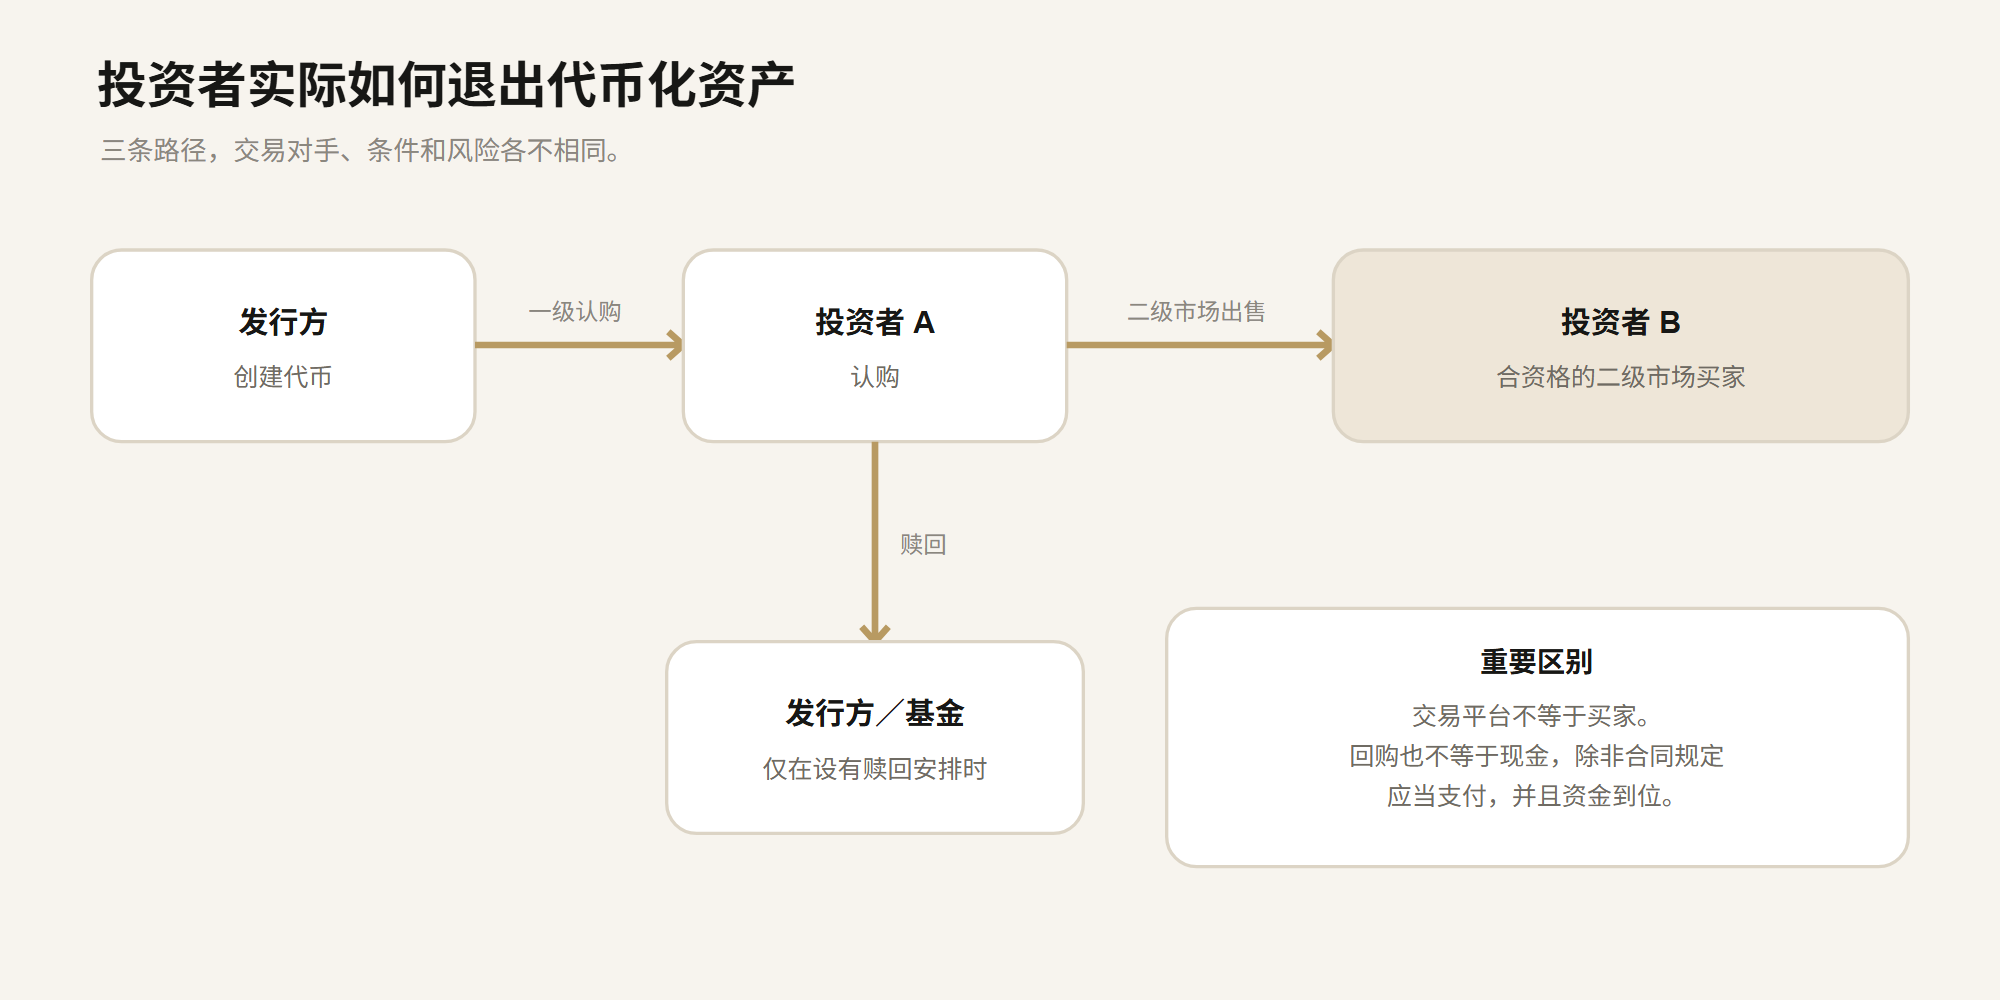
RWA 产品可能提供三种不同路径:
- 一级认购: 投资者向发行方或分销机构购买新发行的代币。
- 二级市场出售: 投资者通过交易平台或双边交易,将现有代币出售给另一名合资格投资者。
- 赎回或回购: 投资者根据产品合同条款,将代币交回发行方、基金、项目公司或其他承担义务的主体。
这三种路径不能混为一谈。
一级发行成功,不代表二级市场已经存在;交易平台上线,不代表随时都有买家;回购机制也不代表一定能够付款,除非相关义务、资金来源、条件及责任主体都已明确。
发行文件应说明:谁有义务买入或赎回?该义务是具有约束力,还是由发行方自行决定?价格如何计算?赎回频率是多少?是否设有限额或暂停机制?如果发行方或服务提供商无力偿债,会发生什么?
 (在新标签页中打开)
6. 为什么房地产尤其难以实现流动性?
房地产是一个很好的案例,因为底层资产并非标准化商品。物业的市场推广、谈判、融资、验屋及法律转让,可能需要数月时间。
资产价值取决于地段、入住率、租金收入、产权、建筑状况、债务、税务、融资成本及当地市场环境。
代表物业持有公司或基金权益的代币,可能比物业本身更快完成转让。但代币价值仍然取决于其法律权益、底层资产质量、现金流,以及市场是否愿意购买该项权益。
其他限制还包括:
- 投资者资格: 证券法、私人配售规则或平台政策可能限制买家范围。
- 估值频率: 物业 NAV 可能定期更新,但代币交易可能持续进行。
- 信息不对称: 买家未必能平等取得租赁、维修、债务或估值资料。
- 持仓集中: 少数持有人或单一做市商可能主导市场活动。
- 运营依赖: 转让可能依赖管理人、登记机构、托管机构、身份审核及平台服务。
因此,代币化房地产投资应被视为一种具有房地产敞口的金融产品,而不是上市股票的高流动性替代品。
7. 做市商有帮助,但不能保证流动性
做市商可以持续提供买卖报价,并投入资金促进交易。这可能减少投资者等待交易对手的时间,并改善价格连续性。
但做市并不保证投资者随时可以出售任何数量。
市场波动时,做市商可能扩大价差、减少报价数量,甚至退出市场。其能力取决于资金、风险限额、库存、对冲工具及可靠估值资料。
如果产品依赖单一做市商,发行方应披露这种依赖,并制定应急计划。值得监测的指标包括可执行报价深度、价差、实际成交量、相对 NAV 的价格偏离、做市商集中度,以及没有可执行报价的时段。
香港 SFC 于2026年发布的框架说明了什么?
香港证券及期货事务监察委员会(SFC)于2026年4月20日发布通函(英文)(在新标签页中打开),列明其考虑允许获 SFC 认可的代币化投资产品进行二级市场交易的条件。通函涵盖交易渠道、公平定价、流动性提供、信息披露、客户准入及通知要求。
其中包括要求产品提供者尽最大努力安排至少一名做市商、监测二级市场流动性、维持应急计划,并披露交易稀薄、价格偏离 NAV、不同平台价格分散,以及依赖做市商等风险。
这是针对特定产品和司法管辖区的框架,主要围绕获 SFC 认可的代币化开放式基金设计,并非适用于所有代币或所有国家的统一规则。不过,它清楚说明了二级市场流动性需要治理和运营安排,而不仅仅是一份代币合约。
8. 回购承诺背后的隐藏风险
回购安排可能令一个缺乏流动性的产品看起来比实际更容易退出。
假设发行方承诺按照某个估值回购代币。投资者可能将其理解为保证退出,但实际保障取决于合同、资金来源及买方的付款能力。
应提出以下问题:
- 回购是具有法律约束力,还是发行方自行决定?
- 谁是回购方:发行方、物业 SPV、基金、管理人还是关联公司?
- 是否设有专门且独立隔离的流动性储备?
- 回购价格依据独立估值、NAV、公式还是协商?
- 是否设有每周或每月限额?
- 赎回是否可以暂停、延迟或设置闸门?
- 如果回购方无力偿债,会发生什么?
- 代币持有人相对于其他债权人的法律受偿顺序是什么?
如果同一家运营公司同时管理资产、运营平台并承诺回购代币,运营风险和交易对手风险就可能集中在同一个实体。
稳健的架构应明确识别资产持有实体、代币管理人、托管机构、流动性提供者及负责赎回的主体。在适当情况下,应分隔相关职责与资产,并通过合同和治理机制明确各方义务。
9. 如何设计可信的 RWA 退出架构?
流动性应在发行前完成设计,而不是代币售出后才作为营销卖点补上。
一个实用框架应涵盖六个方面。
A. 法律权益与转让规则
明确代币代表什么:股份、基金单位、债务、受益权益、合同请求权或其他权益。说明转让限制、投资者资格、所需同意、适用法律,以及具有权威性的所有权登记册。
B. 估值与信息披露
公布估值方法、更新频率、估值机构、假设及利益冲突。明确区分参考 NAV 与可执行市场价格,并披露债务、费用、资产表现及重大事项。
C. 市场准入与互操作性
说明代币可以在哪些平台交易、谁可以参与、钱包如何列入白名单、不同平台之间能否转让,以及一级和二级市场登记记录如何保持一致。
D. 流动性提供
为做市商设定可衡量的要求,包括报价可用性、价差监控、适当情况下的最低报价数量、升级处理机制及替换安排。不要暗示这些安排能够保证投资者一定可以出售。
E. 赎回与应急规划
说明是否提供赎回、由谁提供资金、价格如何计算、赎回频率及限额,以及什么情况下可能延迟或暂停。针对赎回需求突然增加、市场关闭、估值不确定及服务提供商失效等情况进行压力测试。
F. 投资者沟通
解释代币转让、二级市场出售和合同赎回之间的区别,并以实际例子说明投资者在正常及压力环境下可能如何退出。
10. 投资者实用检查清单
投资代币化资产之前,应先问:
- 代币赋予我什么法律权益?
- 谁具备资格从我手中购买?
- 哪个平台支持二级交易?
- 实际买卖价差和近期成交量是多少?
- 我可以出售多少数量,而不会明显影响价格?
- 显示的 NAV 是否及时,并有独立依据?
- 是否有做市商?它是否可以退出?
- 赎回是合同权利,还是酌情提供的安排?
- 回购资金来自哪里?如果付款方失效会怎样?
- 有哪些限制、费用、通知期及结算延迟?
如果这些问题无法得到清楚回答,就不应假设代币化已经解决了流动性问题。
结论:真正的创新不只是代币,而是代币背后的市场
代币化可以让所有权记录具备可编程性、自动执行转让条件、减少部分行政摩擦,并扩大投资机会的参与范围。这些都是有意义的优势。
但代币只是金融市场的一个组成部分。可持续的流动性还需要合法转让机制、足够广泛的合资格买家、可靠估值、做市资金、透明披露、运营韧性及可信的赎回安排。
对 RWA 发行方而言,最重要的问题不应只是:“我们能否把资产放到链上?”
而应该是:
“当投资者想退出时,接下来究竟会发生什么?谁负责?资金又从哪里来?”
无法回答这个问题的项目,拥有的只是代币化策略,而不是完整的流动性策略。
资料来源与延伸阅读
Laurens Swinkels,“Empirical evidence on the ownership and liquidity of real estate tokens”,Financial Innovation 第9卷第45篇,2023年。 58 处物业的样本、持有人数量、所有权变更频率、去中心化交易所的流动性及白名单限制。阅读研究(英文)(在新标签页中打开)。
国际清算银行(BIS),Giulio Cornelli,“When bricks meet bytes: does tokenisation fill gaps in traditional real estate markets?”,BIS 工作论文第1311号,2025年11月28日,2026年6月修订。 自然灾害后的交易活动,以及回购机制与偿付能力风险之间的取舍。阅读论文(英文)(在新标签页中打开)。
欧洲央行,“Towards an efficient and integrated digital capital market in Europe: the role of tokenisation and the Eurosystem's policy response”,Macroprudential Bulletin 第33期,2026年4月。 市场基础设施、互操作性及二级市场。阅读文章(英文)(在新标签页中打开)。
香港证券及期货事务监察委员会(SFC),“Circular on secondary trading of tokenised SFC-authorised investment products”,2026年4月20日。 交易渠道、公平定价、流动性提供、信息披露、客户准入及通知要求。阅读通函(英文)(在新标签页中打开)。
马来西亚证券委员会(SC),“Frequently Asked Questions on Tokenised Capital Market Products”。 延伸阅读:马来西亚如何看待代币化资本市场产品。阅读常见问题(英文)(在新标签页中打开)。
编辑说明
本文仅供教育及信息参考,不构成投资、法律、税务或财务建议。监管处理方式取决于产品结构及司法管辖区。投资或发行代币化产品前,应寻求独立专业意见。
图表中的研究数据来自不同历史样本及研究方法,不能直接互相比较,也不代表当前整个市场的流动性基准。
资料来源最后核对日期:2026年11月3日。
本文中文版译自英文原文,引用的资料来源均为英文原文。