引言:下一场银行挤兑,可能不会等到星期一
几个世代以来,金融市场一直受到营业时间、结算周期、支付截止时间以及资金转移实际限制的约束。这些限制固然带来不便,却也创造了缓冲时间:让机构核对头寸、筹措流动性、联系交易对手,并在压力出现时作出回应。
如今,这个世界正在改变。稳定币可以在传统银行营业时间以外通过区块链网络转移;代币化证券开始支持更持续的交易与结算;智能合约能够自动转移抵押品、触发追加保证金要求,甚至执行清算。金融机构也在探索共享账本,将过去需要数天完成的流程压缩至更短时间。
这项承诺极具吸引力:更快的结算、更少的中介、更高的透明度,以及更有效率的抵押品运用。然而,速度并不等于韧性。一个能够在任何时段转移价值的系统,也必须能够在任何时段提供流动性、处理赎回、解决争议并管理故障。
问题并不是全天候金融必然导致银行挤兑,而是持续运作的市场可能更快暴露系统弱点,通过新的渠道传导压力,并缩短人工干预的时间。监管机构与市场参与者真正需要回答的是:风险保障是否正以与技术发展相同的速度升级?
执行摘要
- 数字化速度可以加快资金撤离,但不会凭空制造根本弱点。 资金来源过度集中、资产负债管理不善、治理薄弱与信心流失,仍然是挤兑的核心成因。
- 2023年硅谷银行事件是一项警示。 加州金融保护与创新部(英文)(在新标签页中打开)指出,该银行在一天内收到约420亿美元的提款请求;美联储则记录了其存款人集中、未受保险保障的存款比例较高,以及长期限证券敞口等问题。
- 代币化改变流动性的运作方式。 原子结算与可编程抵押品可以降低结算风险,但也可能令流动性需求即时化,并让市场之间的联系更加紧密。
- 稳定币带来跨境赎回与储备风险。 金融稳定委员会于2026年10月发布的报告(英文)(在新标签页中打开),强调全球稳定币安排具有跨境、跨行业的复杂结构。
- 全天候交易不代表全天候流动性。 代币可以持续交易,但底层资产、银行渠道、做市商或赎回流程未必同步运作。
- 韧性不能只靠更快的技术。 系统还需要可信储备、流动性缓冲、运营韧性、透明治理、明确的法律权利、安全的结算资产及跨境监管合作。
1. 当金融市场永不休市,会发生什么变化?
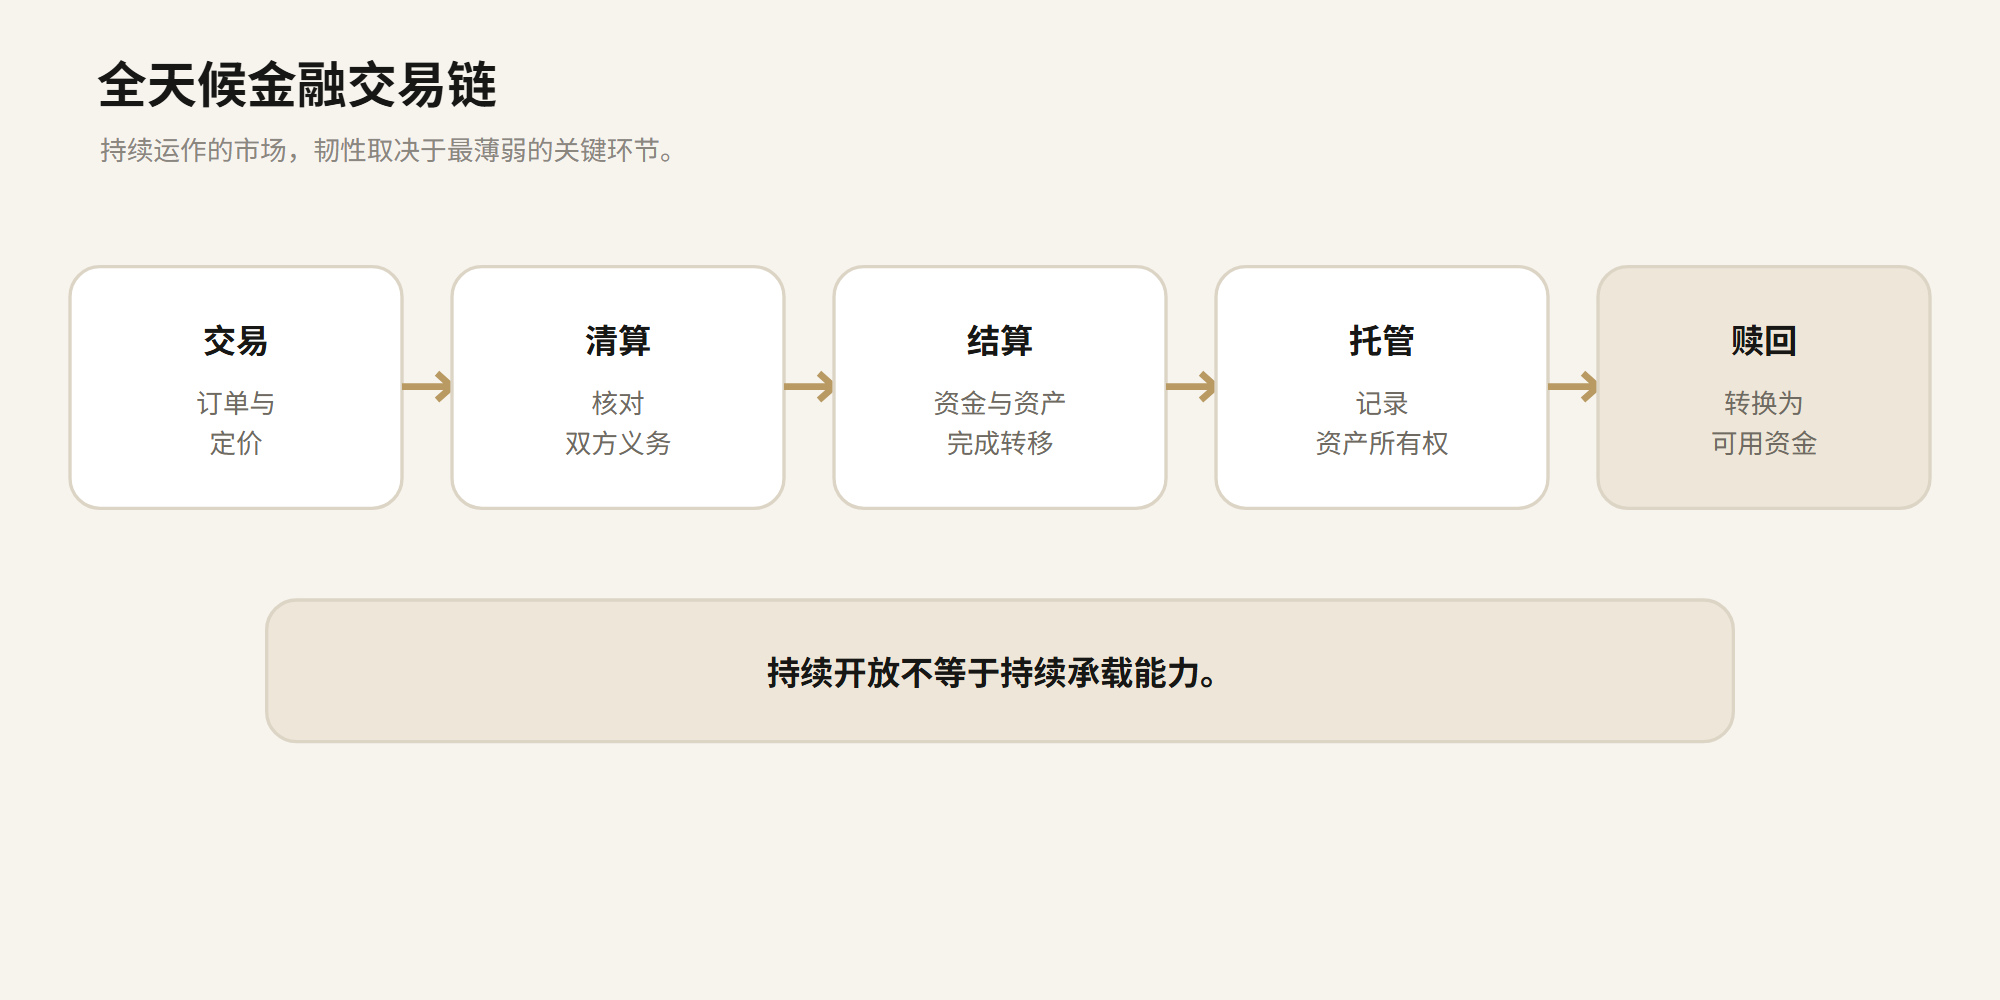
传统金融基础设施通常由多个机构与时间窗口组成。一笔证券交易可能涉及交易执行、清算、结算、托管、资金转移及对账。每个环节都可能有不同的营业时间与法律框架。
代币化可以通过可编程账本整合其中部分功能。国际货币基金组织(IMF)在2026年4月的研究(英文)(在新标签页中打开)中,将代币化定义为在可编程数字账本上表示金融资产与负债。研究指出,其潜在优势包括原子结算、持续流动性管理及内嵌式合规;但若缺乏适当的制度与政策支撑,速度、集中度、市场碎片化,以及合约式风险管理的变化,也可能放大金融不稳定。
关键区别在于持续开放与持续承载能力。平台可以全天候接受订单,却不代表做市商能持续提供充足报价、银行能随时汇出法定货币、托管机构能即时处理所有指令,或底层资产能随时以合理价格出售。
因此,全天候市场其实是一条由多个环节组成的依赖链。系统韧性并非由最快的环节决定,而是取决于最薄弱的关键环节。
 查看原尺寸图片
2. 数字化银行挤兑已经真实发生
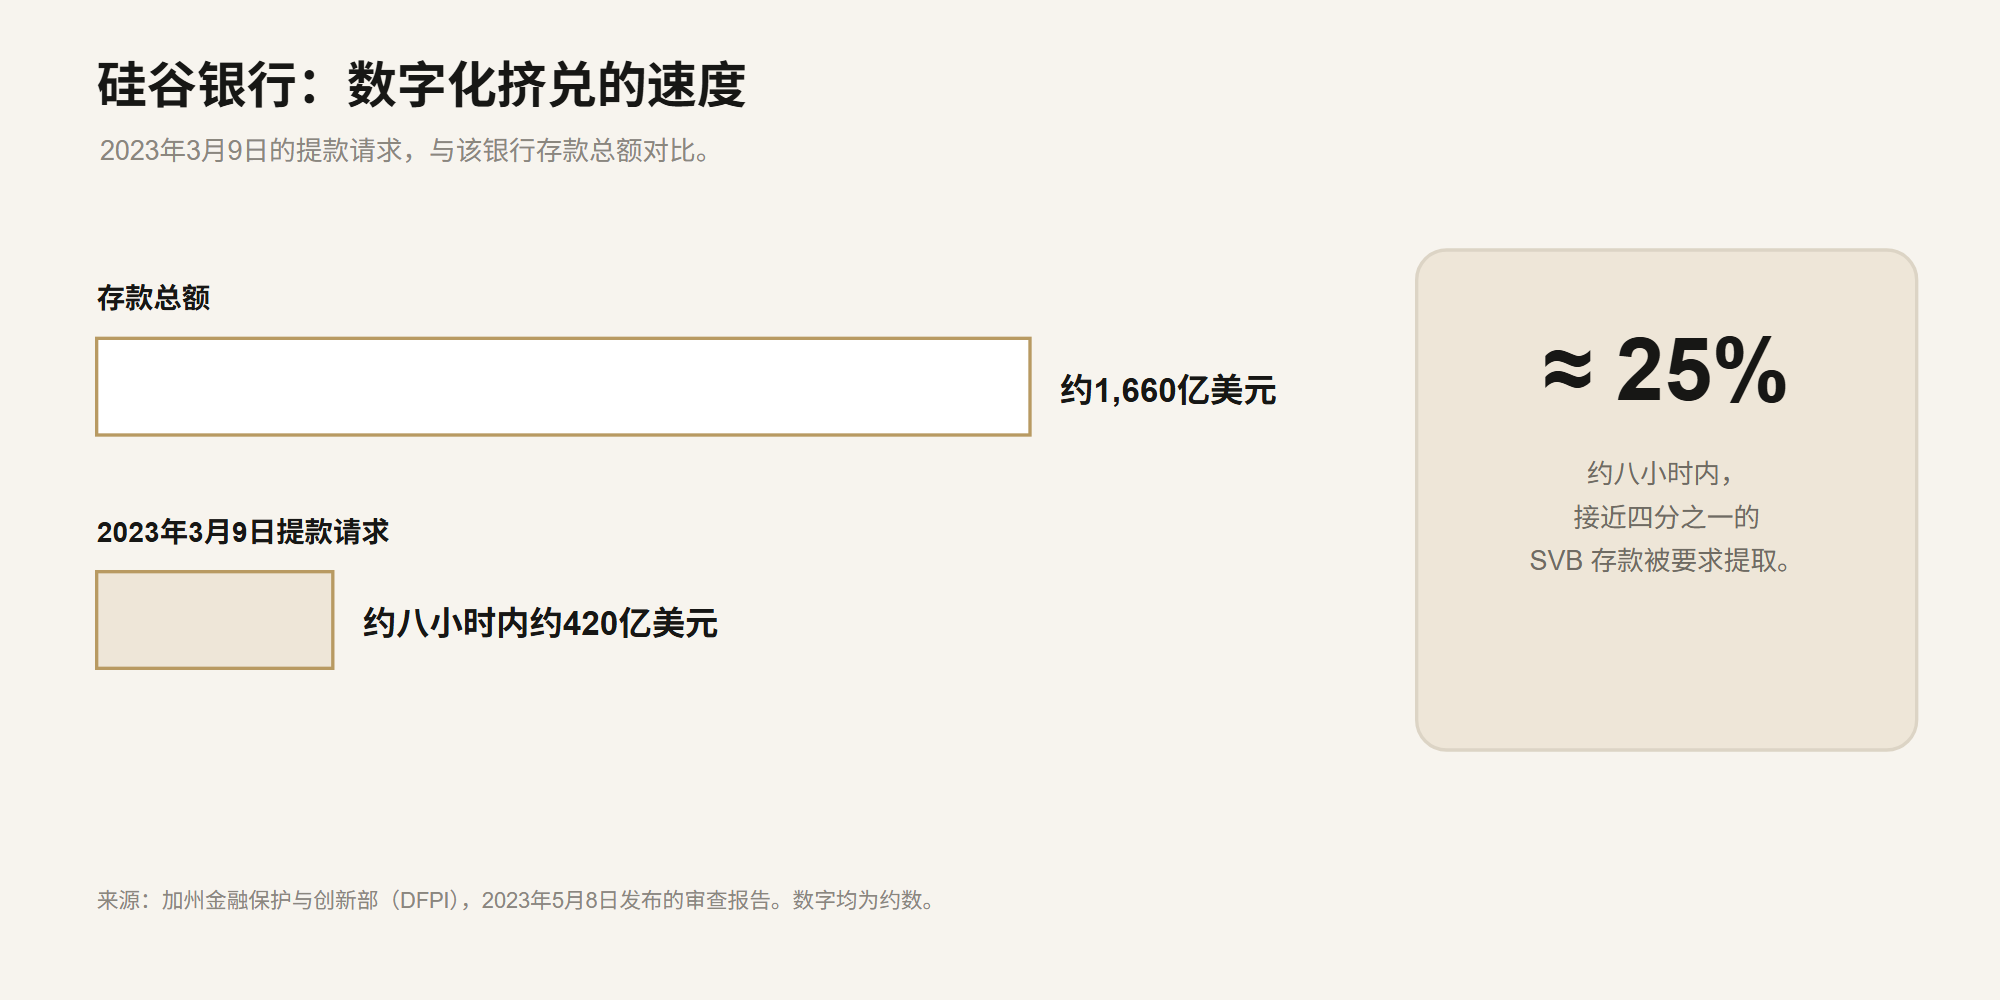
科技加速银行挤兑的说法,早已不再只是理论。2023年3月,硅谷银行(SVB)经历了异常大规模的存款流出。加州金融保护与创新部(英文)(在新标签页中打开)指出,该银行在2023年3月9日约八小时内收到约420亿美元提款请求,相当于其存款总额接近四分之一。
 查看原尺寸图片
美联储的调查(英文)(在新标签页中打开)指出,SVB 资产规模曾快速增长,客户群高度集中于风险投资支持的科技与生命科学企业,而且存款中很大部分未受存款保险保障。该银行将相当比例的存款投资于期限较长的证券。随着利率上升、客户需要现金,未实现证券损失、集中提款与信心恶化形成了叠加压力。
教训并不是手机应用导致 SVB 倒闭。其资产负债表与风险管理弱点才是根本问题。数字银行、社交网络,以及高度互联的存款人群体,则让提款以异常速度发生。
这个区别非常重要。科技可能是加速剂,却未必是最初的燃料。
圣路易斯联邦储备银行(英文)(在新标签页中打开)也提醒,不应把现代挤兑的全部速度归因于科技。存款人集中度与社交联系,同样是协调提款的重要因素。对数字金融而言,更广泛的启示是:当客户拥有相似的信息、风险敞口与退出动机时,他们可能同时采取行动。
3. 稳定币:真正的压力测试是赎回能力
稳定币日常交易价格,并不是衡量其韧性的最终标准。更重要的测试是:当市场承压时,持有人能否可靠地赎回。
对于储备支持型稳定币,市场信心取决于多个相互关联的因素:储备资产质量、托管安排、发行人治理、法律赎回权、银行渠道、运营连续性,以及将代币转换为可用法定货币的能力。代币可能仍然能够在链上转移,但链下赎回渠道却可能延迟、受限或无法使用。
挤兑可能经过以下阶段:
- 持有人开始质疑发行人、储备资产或赎回渠道。
- 二级市场卖盘增加,代币价格跌破目标价值。
- 做市商减少风险敞口或退出,导致买卖差价扩大、市场深度下降。
- 赎回请求增加,发行人或中介机构必须筹集现金或出售资产。
- 如果储备资产缺乏流动性、过度集中,或无法在运营层面及时动用,信心可能进一步恶化。
金融稳定委员会于2026年10月12日发布的报告(英文)(在新标签页中打开)强调,全球稳定币安排横跨不同司法管辖区与行业,因此单一监管机构难以掌握整条风险链。发行、储备管理、托管、分销、交易与赎回,可能分别由不同实体及监管机构负责。
真正应该问的,不只是“稳定币有没有储备”,而是:储备是什么、存放在哪里、由谁控制、法律上谁有权取得,以及危机期间通过哪些渠道兑换?
4. 代币化资产:结算可以即时,流动性却仍然稀缺
代币化可以让资产更容易转移,却不会自动让底层资产更容易出售。
假设一个代币代表房地产组合、私人信贷基金或基础设施项目的权益。代币可能全天候转让,但底层房地产不可能即时出售;私人贷款有既定到期时间;资产估值可能并非实时更新;转让限制、投资者资格要求及法律审批也可能适用。
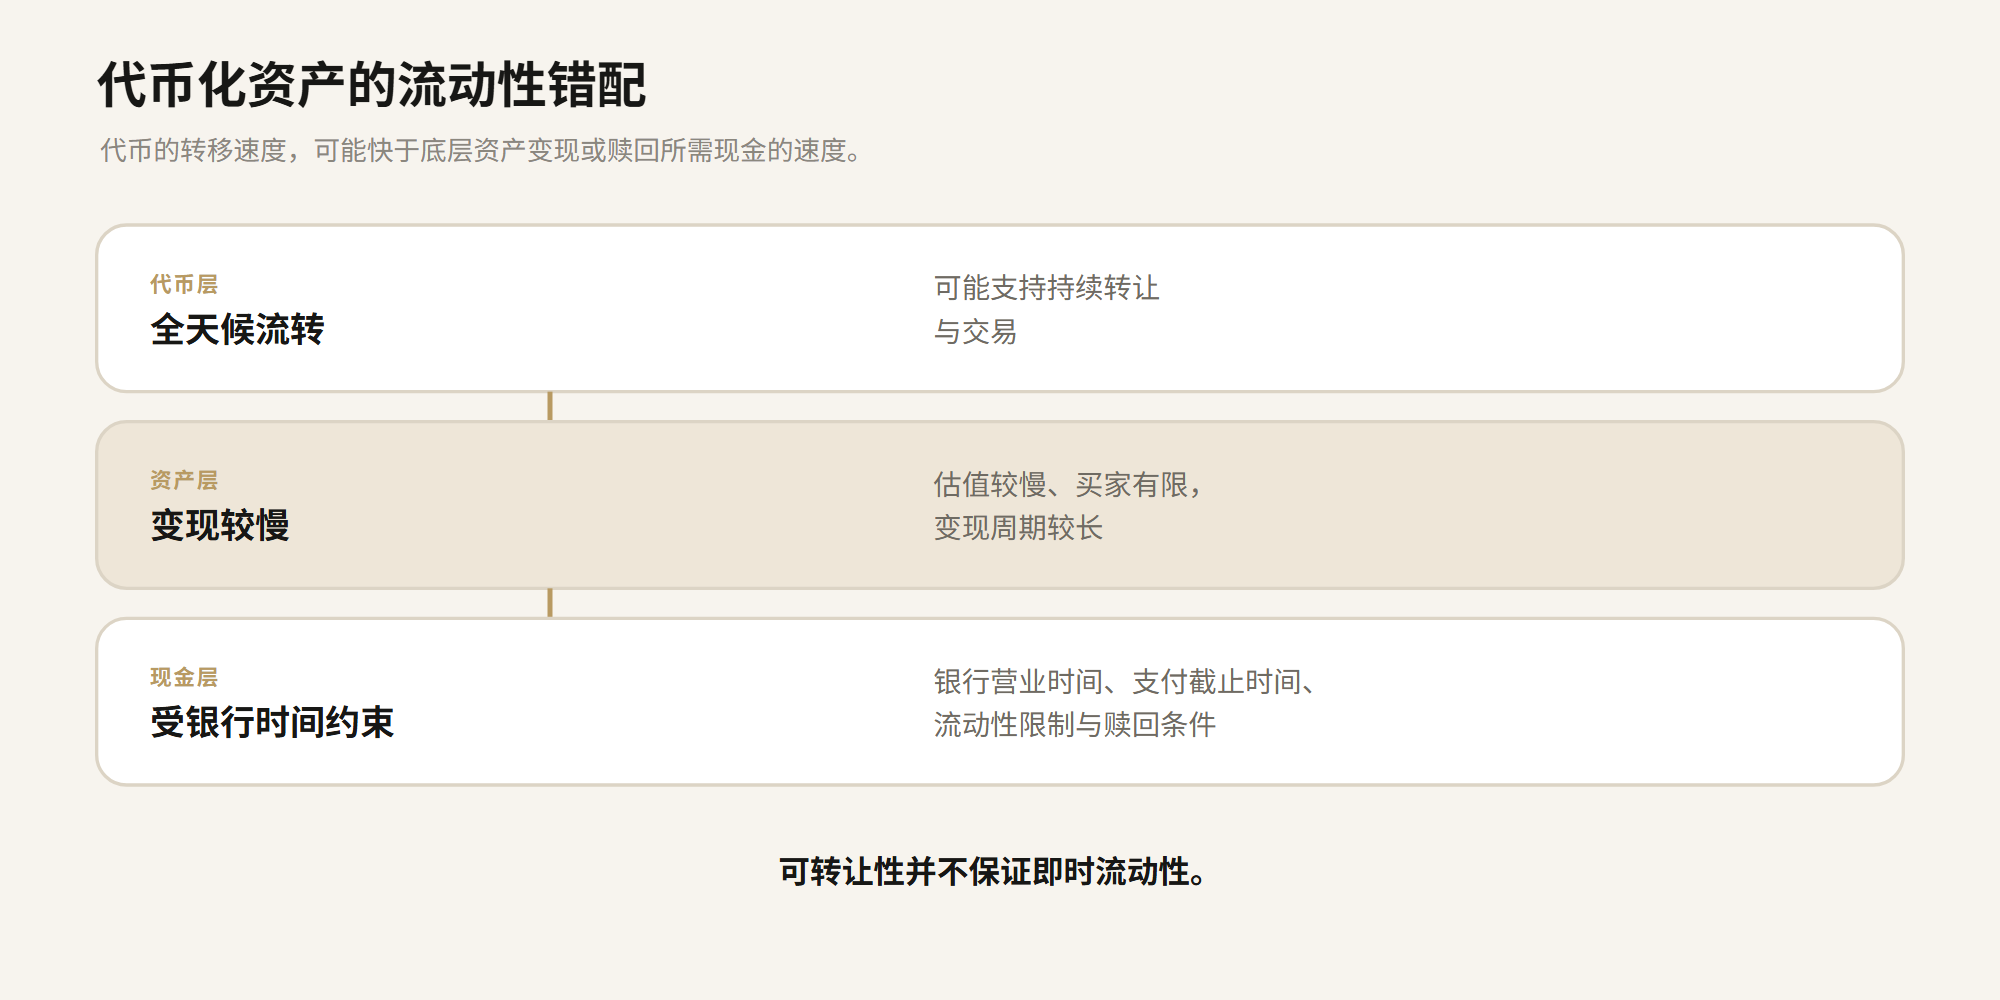
这会形成潜在的错配:
- 代币层: 可能支持持续转让与交易。
- 资产层: 估值较慢、买家有限、变现周期较长。
- 现金层: 受到银行营业时间、支付截止时间、流动性限制与赎回条件影响。
如果投资者期待即时退出,但底层资产需要数月才能变现,那么无论所有权记录是否存放在区块链上,流动性错配依然存在。
 查看原尺寸图片
IMF 于2026年10月发布的《全球金融稳定报告》(英文)(在新标签页中打开)指出,目前代币化资产市场规模仍然较小;现有代币化股票市场的流动性较低、波动较大,而且比传统市场更加碎片化。报告警告,随着代币化规模扩大,杠杆、流动性与期限错配、市场互联性及技术依赖,可能成为新的风险传导渠道。
这并不是反对代币化,而是提醒市场设计必须与底层资产的真实流动性相匹配。
5. DeFi 清算循环:当代码把压力转化为自动行动
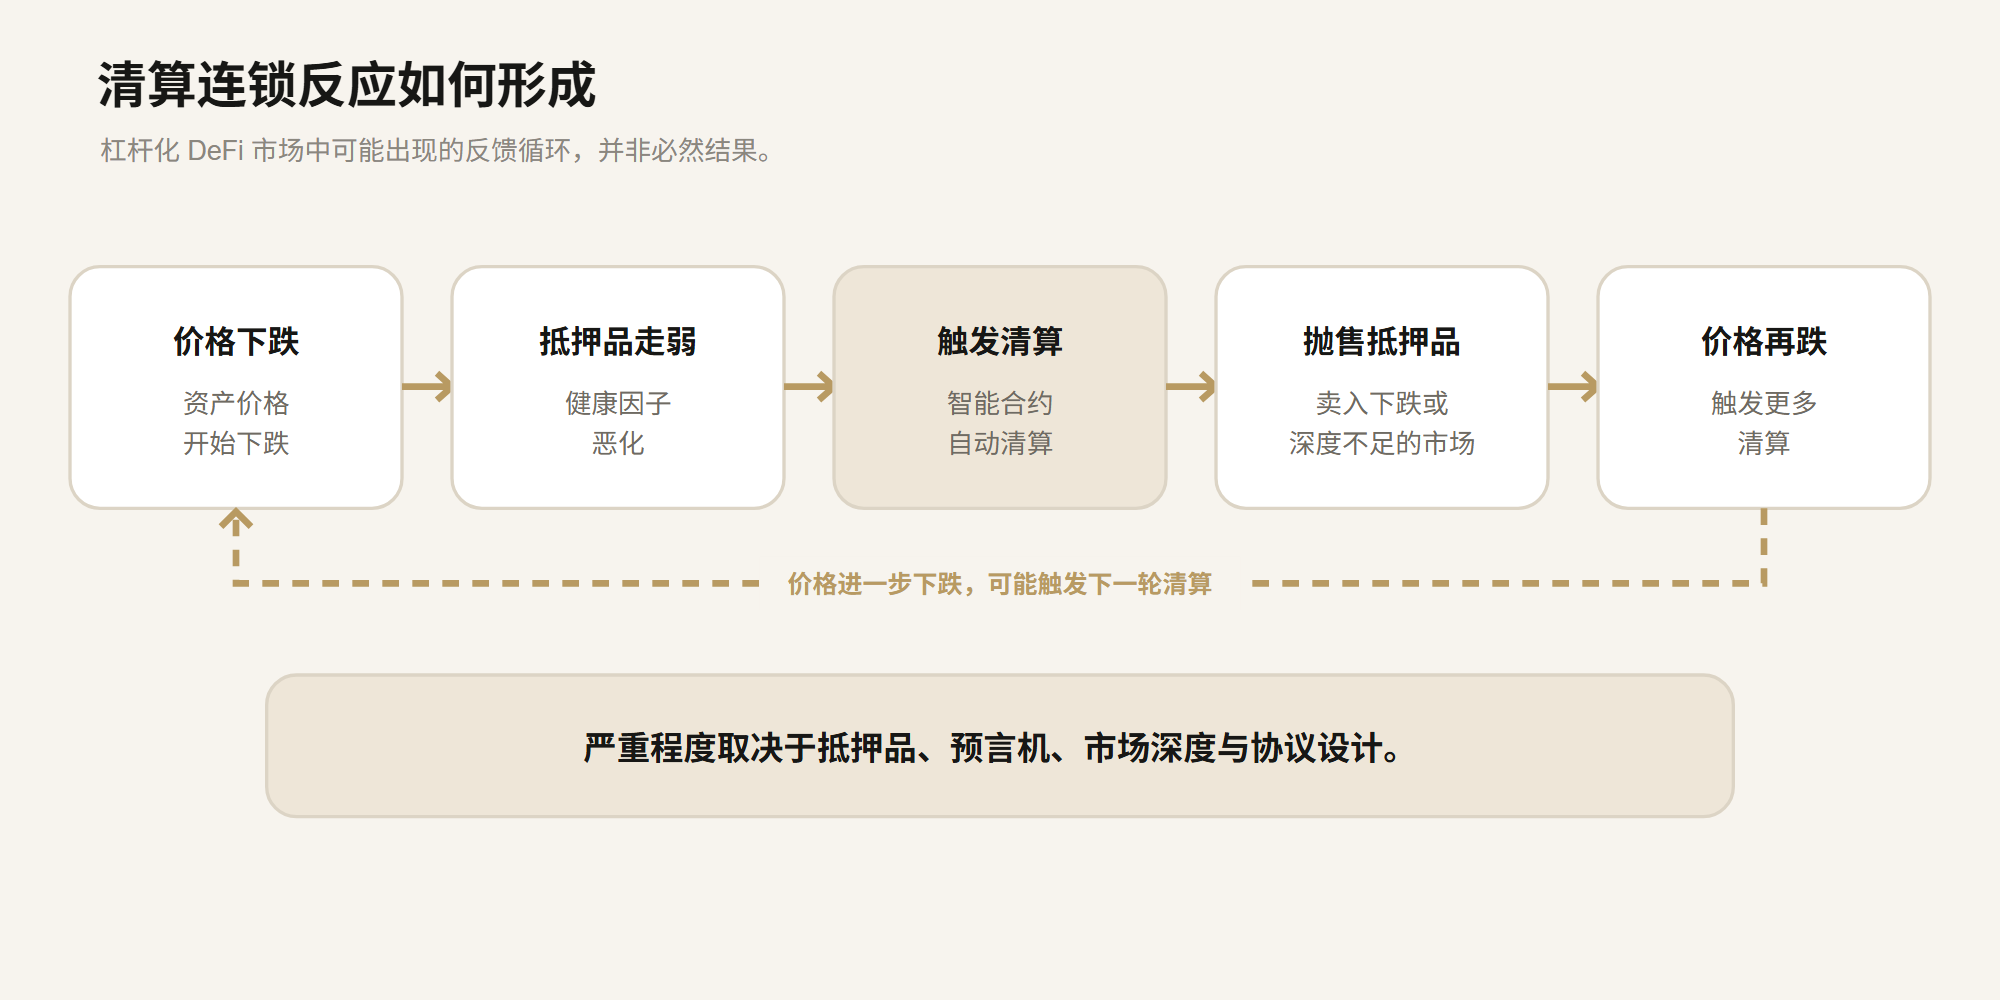
去中心化金融(DeFi)引入了另一种机制:自动化抵押品管理。借贷协议通常要求借款人维持一定抵押率。当抵押品价格下跌或借款成本上升时,智能合约可能触发清算。
自动化可以让风险规则更透明,并减少人为裁量。但它也可能产生顺周期效应:
- 资产价格下跌。
- 抵押品价值下降,借款人的健康因子恶化。
- 智能合约触发清算。
- 清算人把抵押品卖入正在下跌或深度不足的市场。
- 抛售压力进一步压低价格,触发更多清算。
这是一种可能出现的反馈循环,并不代表每个 DeFi 协议都会发生相同情况。风险严重程度取决于抵押品质量、价格预言机设计、市场深度、清算激励、风险集中度,以及系统在异常情况下暂停或调整的能力。
 查看原尺寸图片
关键问题是:当大量用户同时需要退出时,协议的清算机制还能否有序运作?智能合约即使完全按照代码执行,如果设计背后的假设失效,结果仍可能破坏市场稳定。
6. AI 与自动化市场:反应更快,也可能行为趋同
AI 系统可以改善风险监控、欺诈识别、定价及资金管理。但如果多个代理系统依赖相似信号、相似模型或共同数据来源,也可能产生新的行为趋同风险。
设想多个自动化资金管理系统同时识别出相同风险信号,并决定兑换稳定币、降低风险敞口或出售代币化资产。单独来看,每项行动可能都合理;但当它们同时发生时,可能迅速消耗市场深度并放大波动。
这个情景应被视为潜在风险路径,而不是声称 AI 代理已经引发系统性挤兑。IMF 在2026年10月的报告(英文)(在新标签页中打开)警告,随着金融日益数字化和互联互通,日趋复杂的网络安全威胁带来的风险正在上升。相关分析进一步说明,理解互联性、杠杆与共同风险敞口的重要性。
因此,金融领域的 AI 治理应包括明确授权范围、人工升级处理机制、模型验证、审计记录、紧急停止机制、数据控制,以及在流动性压力情境下的测试。
7. 现实案例:三个值得研究的金融压力事件
案例 A:硅谷银行,2023年3月
SVB 事件说明,存款集中、利率风险、流动性管理不足与信心快速流失,可以相互叠加。加州金融保护与创新部报告称,该银行一天内收到约420亿美元提款请求。美联储的调查记录了该银行快速扩张、客户集中、未受保险保障的存款,以及长期限证券敞口等问题。
启示: 数字渠道可以加速挤兑,但稳健的资产负债管理与可信的流动性规划,才是第一道防线。
案例 B:TerraUSD 与2022年5月崩盘
TerraUSD(UST)是一种算法稳定币,其机制高度依赖与 Luna 代币之间的关系,而不是传统意义上由足额、高流动性储备资产支持。美联储工作人员的研究(英文)(在新标签页中打开)指出,当信心与流动性恶化后,整个生态系统在不到一周内崩溃。研究估计,UST 与 Luna 体系在该周损失约600亿美元价值。
启示: 一种机制在正常市场中看似稳定,但当赎回激励、市场流动性与信心同时瓦解时,可能迅速失效。算法稳定机制并不等同于现金储备。
案例 C:2020年3月“现金争夺潮”
新冠疫情初期的市场冲击期间,投资者出售资产以获取现金。纽约联邦储备银行的研究(英文)(在新标签页中打开)记录了主权债券市场广泛的抛售压力与市场运作受阻,其中包括美国国债市场。
启示: 即使通常被视为深度充足、流动性很高的市场,当众多参与者同时寻求现金时,也可能承受巨大压力。流动性是有条件的,并非永久存在。
这些事件并不完全相同,也不能被视为代币化本身必然导致金融危机的证据。它们展示的是反复出现的风险机制:信心冲击、流动性错配、集中退出、杠杆,以及市场深度的局限。
8. 韧性框架:规模化之前必须建立什么?
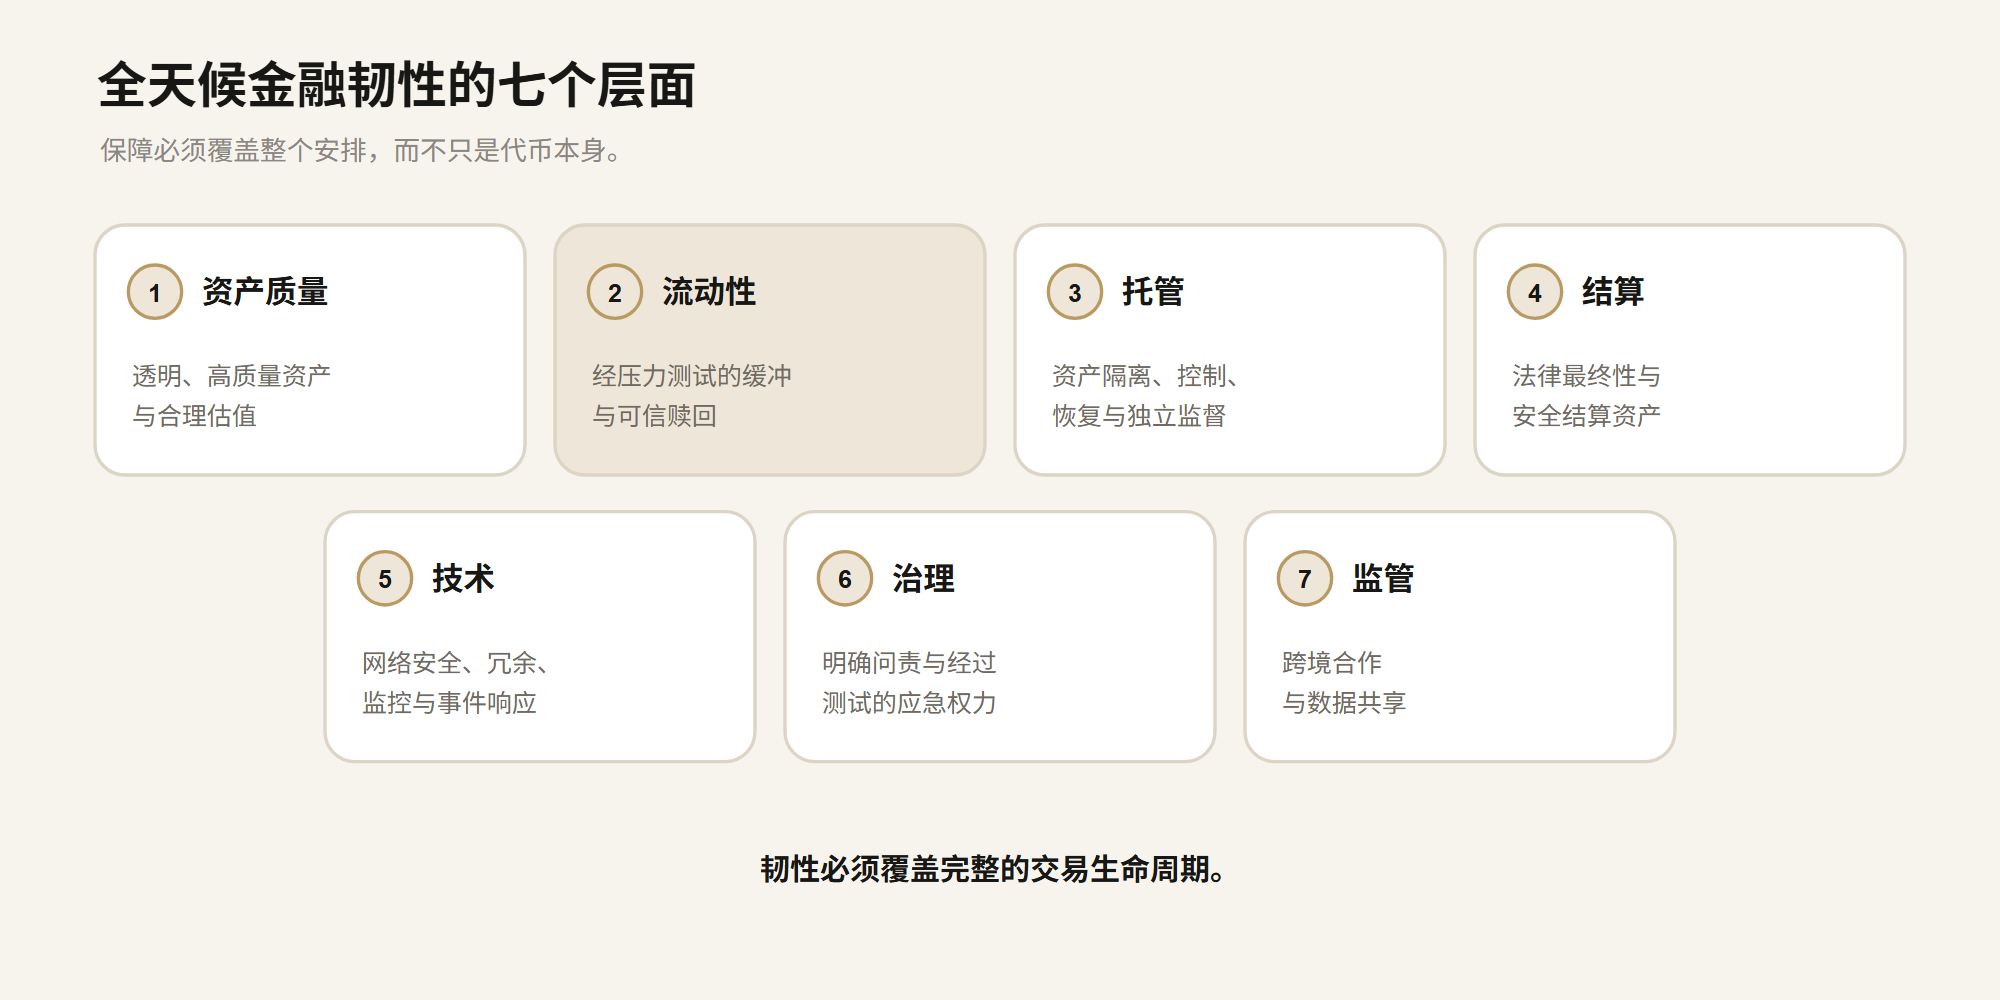
可信的全天候金融系统,需要在整个交易生命周期建立保障。
 查看原尺寸图片
| 层面 | 核心问题 | 韧性要求 |
|---|---|---|
| 资产质量 | 权益由什么支持? | 透明、高质量资产与合理估值 |
| 流动性 | 压力期间能否履行义务? | 压力测试、流动性计划与可信赎回 |
| 托管 | 谁控制资产与密钥? | 资产隔离、内部控制、恢复机制与独立监督 |
| 结算 | 何时具有最终性?使用什么货币? | 法律最终性、安全结算资产与明确故障处理 |
| 技术 | 系统能否持续运行? | 网络安全、冗余、监控与事件响应 |
| 治理 | 谁可以介入? | 明确问责、升级机制与经过测试的应急权力 |
| 监管 | 谁监督完整风险链? | 跨境合作、数据共享与一致标准 |
发行人: 应公布有意义的储备与流动性信息,清楚界定赎回权,定期测试赎回流程,并避免无法承受压力的期限转换。
交易所与平台: 应区分交易开放时间与底层流动性,披露暂停交易及结算风险,监控风险集中度,并建立有序市场控制机制。
代币化项目: 应让代币转让能力与底层资产的法律及经济流动性相匹配。不能把全天候转让宣传成全天候保证赎回。
DeFi 开发者: 应测试清算连锁反应、预言机故障、流动性缺口与治理介入机制,并公开设计假设及紧急机制。
机构与投资者: 应评估交易对手、法律权益、储备托管、运营依赖及退出渠道。代币市场价格不能取代尽职调查。
监管机构: 应监测完整安排,而不只是代币发行人。跨境稳定币结构需要负责发行、储备、托管、支付与交易的监管机构共同合作。
9. 监管挑战:监管一条风险链,而不只是一个产品
稳定币、代币化基金或 DeFi 协议,在用户眼中可能只是一个产品;但在运营层面,它可能依赖多个法律实体、服务供应商、托管机构、银行、区块链网络、预言机与做市商。
这种碎片化带来监管挑战。某个地方监管机构可能只监管其中一个实体,但重大风险却可能存在于风险链的其他环节。金融稳定委员会2026年10月的监测报告(英文)(在新标签页中打开),特别强调全球稳定币安排的跨境与跨行业属性,以及监测潜在风险所需的数据。
监管应保持技术中立,但不能对技术风险视而不见。关键问题包括:谁承担义务、相关权益受哪一国法律管辖、发生破产时如何处理、如何确立结算最终性、谁有权冻结或撤销交易,以及关键服务在中断后如何恢复。
对于马来西亚及其他正在把数字资产融入主流金融的市场,实际重点是确保跨境支付与代币化安排具有清晰的法律定位、透明的赎回安排、适当的反洗钱与反恐融资控制,以及可信的运营保障。本文并未评估任何特定马来西亚牌照或产品审批。
10. 未来展望:持续运作的金融,需要持续运作的保障
未来不太可能是银行被区块链简单取代。更可能出现的是混合式体系,由银行、支付网络、稳定币发行人、托管机构、代币化平台及公共监管机构共同组成。
效率提升的潜力相当可观。原子结算可以降低交易对手风险;可编程资产能够自动执行合规与抵押品转移;共享账本可以减少对账工作;持续运作的市场也能改善不同时区之间的金融服务可及性。
但同一套架构也可能集中关键依赖、压缩反应时间,并把过去因营业时间与机构边界而分隔的流动性池连接起来。
最重要的设计原则很简单:资产即时转移的能力,必须与安全理解、融资、结算及治理该转移的能力相匹配。
缺乏全天候风险管理的全天候市场,并不是现代金融体系,而是以更快轨道运行的旧式流动性问题。
结论:只有韧性跟得上,速度才是优势
金融创新正推动体系迈向持续运作。这一转变可以让支付与资本市场更有效率、更容易参与,也更具可编程性;但同时,它也可能以传统控制机制难以应付的速度暴露流动性与运营弱点。
下一场危机未必会以传统银行挤兑的形式出现。它可能始于稳定币赎回、代币化基金遭遇提款、DeFi 清算连锁反应、网络安全事件,或自动化系统协调一致的风险反应。共同核心将是:权益兑现的速度,与履行这些权益的能力之间出现落差。
问题已经不再是金融能否全天候运作,而是信任、流动性与问责能否同样全天候运作。
常见问题
全天候交易是否代表资产随时都能卖出? 不是。交易开放不代表一定有买家、市场深度、合理价格或赎回能力。底层资产及其现金转换流程可能采用不同时间安排。
稳定币会发生类似银行挤兑的情况吗? 会。若持有人失去信心并同时寻求退出,稳定币可能面临类似挤兑的赎回压力。结果取决于储备质量、流动性、法律权利、银行渠道与运营能力。
代币化会让金融市场风险更高吗? 不一定。代币化可以改善结算与透明度,也可能引入新的依赖关系并加快流动性需求。最终影响取决于市场设计、治理与风险保障。
科技如何影响硅谷银行挤兑? 数字银行与社交网络帮助加快提款,但该银行本身也存在重要弱点,包括未受保险保障的存款高度集中,以及利率与流动性风险管理不足。
智能合约能否防止流动性危机? 智能合约可以执行规则与自动化操作,却不能保证市场流动性,也无法自动修正错误假设。设计不当的自动清算机制可能放大压力。
投资者购买代币化资产前应检查什么? 应审查法律权益、发行人、底层资产、托管、估值、转让限制、赎回条款、流动性、费用、适用法律及破产处理方式。
资料来源与延伸阅读
国际货币基金组织(IMF),“Global Financial Stability Report: Resilience, Risk, and Transformation”,2026年10月。 代币化资产市场(包括代币化股票);杠杆、流动性与期限错配、市场互联性及技术依赖;以及日益上升的网络安全风险。阅读报告(英文)(在新标签页中打开)。
金融稳定委员会(FSB),“Global Stablecoin Arrangements: Cross-border vulnerabilities and financial stability monitoring”,2026年10月12日。 全球稳定币安排的跨境与跨行业结构,以及可用于监测的数据。阅读报告(英文)(在新标签页中打开)。
国际货币基金组织(IMF),Tobias Adrian,“Tokenized Finance”,IMF Note,2026年4月2日。 代币化的定义、潜在优势,以及可能放大金融不稳定的渠道。阅读报告(英文)(在新标签页中打开)。
美国联邦储备委员会,“Review of the Federal Reserve's Supervision and Regulation of Silicon Valley Bank”,2023年4月。 SVB 的快速扩张、客户集中、大部分存款未受保险保障,以及长期限证券敞口。阅读报告(英文)(在新标签页中打开)。
加州金融保护与创新部(DFPI),“California DFPI Announces Results from Review of the Supervision and Closure of Silicon Valley Bank”,2023年5月8日。 2023年3月9日约八小时内约420亿美元的提款请求,以及社交媒体与数字银行的作用。阅读新闻稿(英文)(在新标签页中打开)。
美国联邦储备委员会工作人员,Pablo D. Azar 等,“The Financial Stability Implications of Digital Assets”,Finance and Economics Discussion Series 2022-058,2022年7月。 TerraUSD 与 Luna 在不到一周内崩盘,以及约600亿美元的价值损失;属于工作论文,仅代表作者观点。阅读论文(英文)(在新标签页中打开)。
圣路易斯联邦储备银行,Jonathan Rose,“Understanding the Speed and Size of Bank Runs in Historical Comparison”,2023年5月26日。 为何近期挤兑的速度不能只归因于科技,存款人之间的联系与集中度同样关键。阅读文章(英文)(在新标签页中打开)。
纽约联邦储备银行,Jordan Barone 等,“The Global Dash for Cash: Why Sovereign Bond Market Functioning Varied across Jurisdictions in March 2020”,Staff Report 1010,2022年3月。 2020年3月主权债券市场的广泛抛售,其中美国国债市场最为明显。阅读报告(英文)(在新标签页中打开)。
国际清算银行金融稳定学院(BIS FSI),“Financial stability implications of tokenisation – Executive Summary”,2025年8月28日。 延伸阅读:代币化的优势、运营复杂性、流动性压力与监管不确定性。阅读摘要(英文)(在新标签页中打开)。
编辑说明
本文仅供一般资讯与教育用途,不构成投资、法律、税务或监管意见,也不构成买卖任何金融产品或数字资产的要约、招揽或建议。相关数据与监管立场可能发生变化。作出决定前,请查阅原始披露资料并咨询具备资格的专业顾问。
本文区分已有记录的事件与潜在风险情境。第5节与第6节的情境属于风险路径,并非预测,也不表示相关事件已经发生。
资料来源最后核对日期:2026年11月5日。
本文中文版译自英文原文,引用的资料来源均为英文原文。