执行摘要
多年来,区块链常被视为传统银行的挑战者。但如今,银行、中央银行和支付网络正在测试:区块链能否升级受监管金融体系本身的运作机制。
三项进展值得关注。第一,国际清算银行(BIS)的 Agorá 项目(英文)(在新标签页中打开)已进入原型和真实价值测试阶段。其原型结合代币化商业银行存款与代币化中央银行储备。BIS 披露,2026年7月测试涉及28家金融机构及中央银行、17种交易场景,交易总额约80万瑞士法郎;受控测试中,从支付发起到结算的平均时间约80秒。第二,SWIFT 于2026年7月宣布(英文)(在新标签页中打开),其区块链账本已准备进入初步使用阶段,17家银行正筹备代币化存款交易试点。第三,马来西亚、新加坡和泰国通过 BLOOM 倡议(英文)(在新标签页中打开)合作,探索跨境数字货币的共同方法;马来西亚也在测试令吉稳定币和代币化存款。
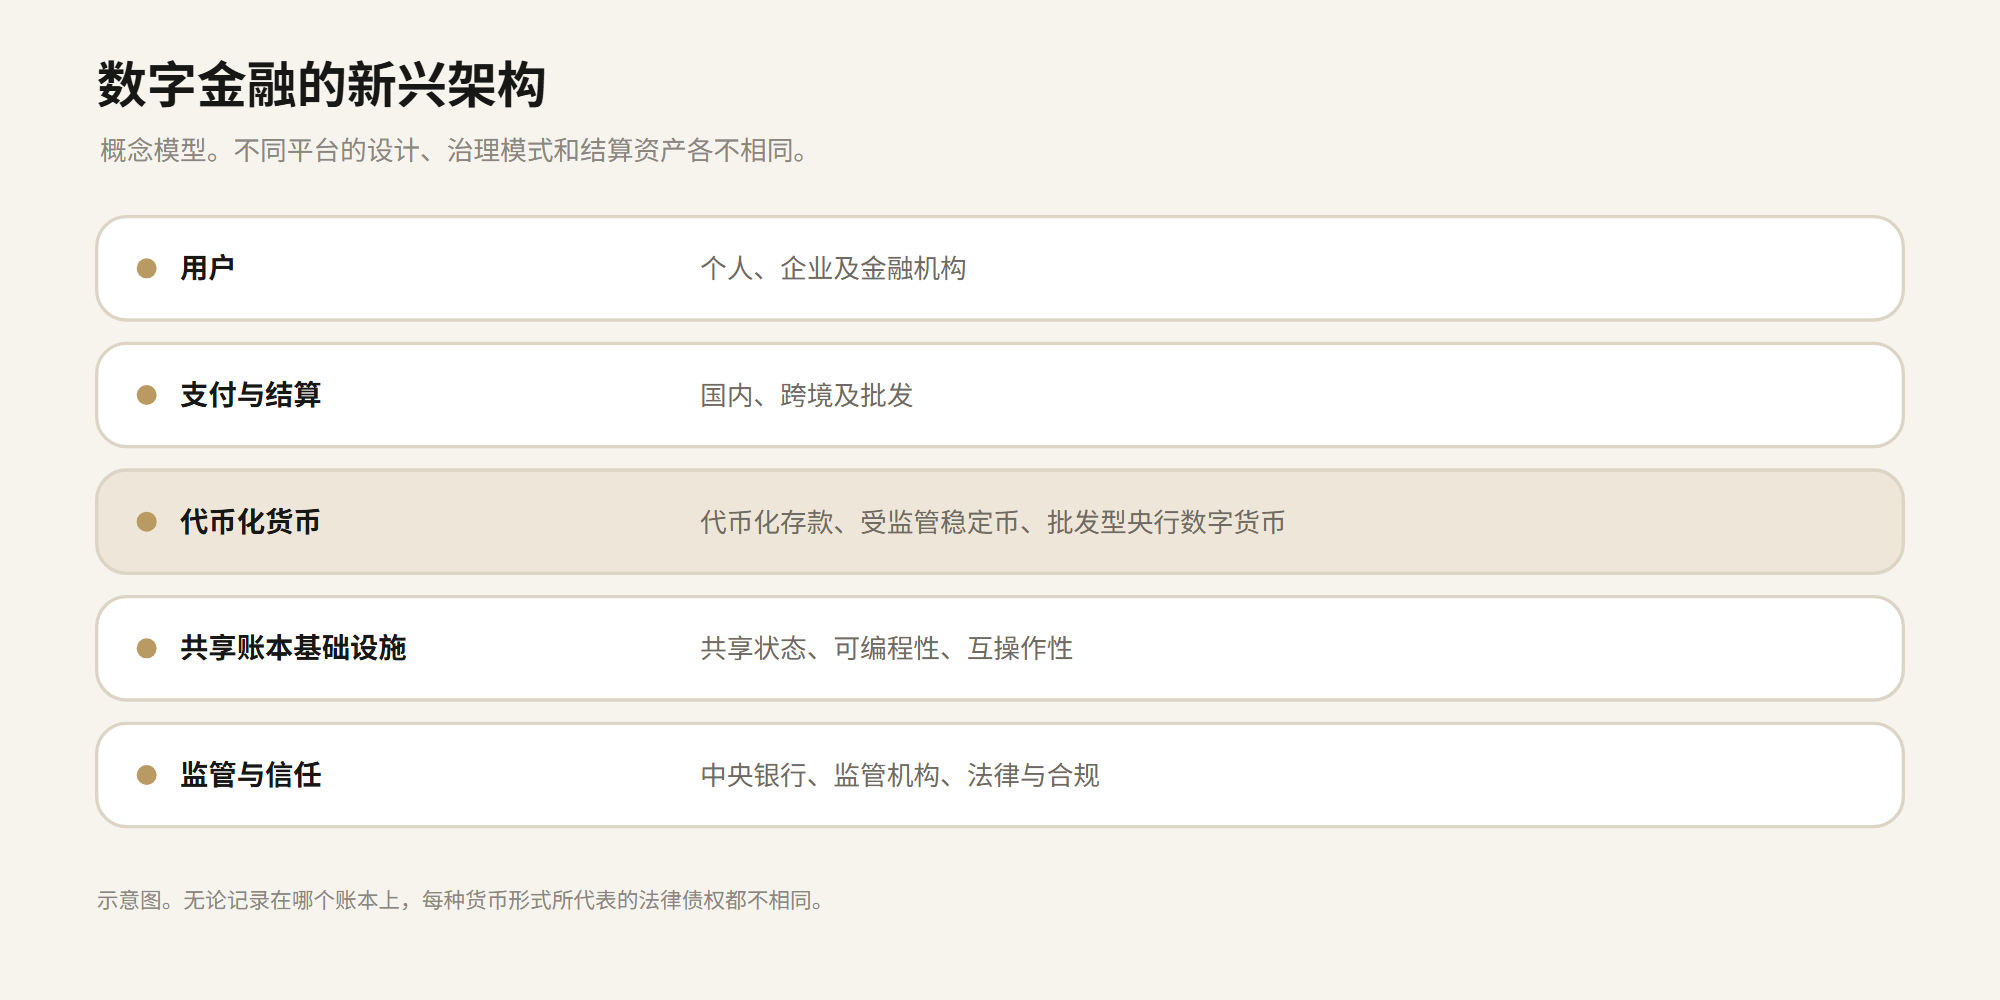
这些进展并不代表区块链已经取代银行,而是说明受监管机构正在探索新的运作模式:以数字形式表示货币、共享交易状态、设置可编程条件,并在机构和司法辖区之间协调结算。
核心观点
- 代币化存款仍然是对商业银行的债权,不会因技术形式改变而自动成为中央银行货币。
- 在 Agorá 等实验架构中,批发型中央银行货币可作为结算资产。
- 稳定币、代币化存款和央行数字货币具有不同的发行主体、法律债权与风险结构。
- 互操作性、法律终局性、流动性、隐私、合规和恢复机制,与交易速度同样重要。
- 东南亚正成为重要的政策与实验区域,BNM、MAS 及泰国央行均参与 BLOOM。
- 更可能出现的是混合式金融体系,而不是银行、SWIFT 或国家支付系统的消失。
1. 悄然发生的转变:区块链正在进入受监管金融体系内部
早期区块链叙事经常把金融世界描绘成二元对立:一边是去中心化网络,另一边是银行和传统支付系统。这种框架已无法完整解释当前机构层面的发展。
银行存款本身早已是数字化的,大多数账户余额以银行系统中的记录存在,而非实体钞票。代币化改变的是这项债权如何被表示、转移和协调。代币化存款通常是商业银行存款负债的数字化表示。它仍然是对该银行的债权,也仍受适用银行法律和审慎监管框架约束。
把存款放到分布式账本上,并不会自动令它变成无风险、人人可用或等同于中央银行储备的资产。它可能改变的是支付指令、交易条件、资产转移及结算记录的协调方式。
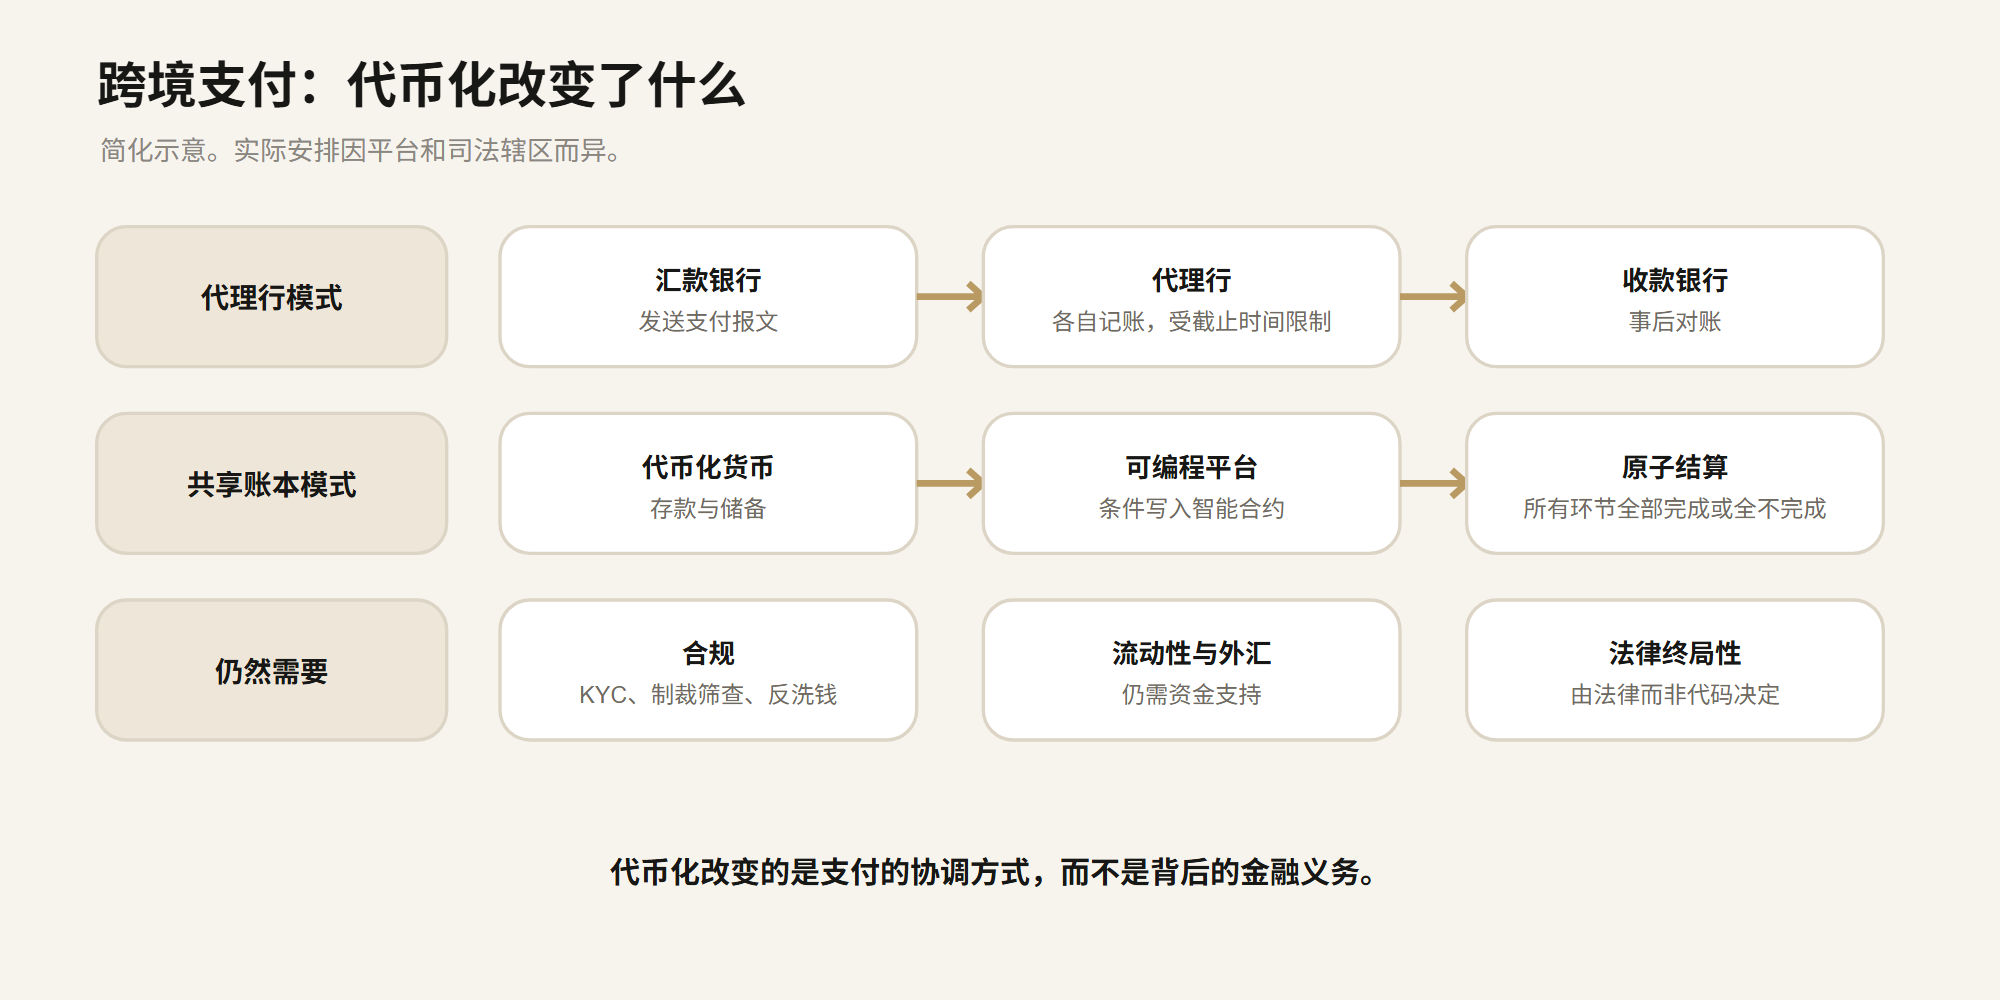
机构对此感兴趣,原因十分务实。跨境支付可能涉及多家银行、报文系统、代理行关系、合规检查、营业时间窗口和对账流程。每家机构可能维护自己的交易记录。代币化基础设施希望通过同步相关记录,并把交易条件嵌入共享工作流程,减少部分重复交接。
机会不只是转账更快,而是让整笔交易更协调。
2. Agorá 项目:不同跨境支付模式的原型
Agorá 项目是由国际清算银行(BIS)创新中心主导的公私合作项目,私营部门参与者由国际金融协会(IIF)召集,参与者包括八家中央银行及40多家私营金融机构。项目旨在研究代币化与可编程技术能否改善批发跨境支付,同时保留中央银行货币和受监管商业银行的作用。
其原型结合两种货币:
- 代币化商业银行存款:仍然是参与商业银行的负债。
- 代币化中央银行储备:代表合资格金融机构用于结算的中央银行货币。
该设计希望让两种货币在共享的可编程平台上互动。智能合约可以协调交易条件、支付指令和资产交换。理论上,这能够支持原子结算:关联交易的所有环节要么全部完成,要么全部不完成。
2026年的测试说明了什么?
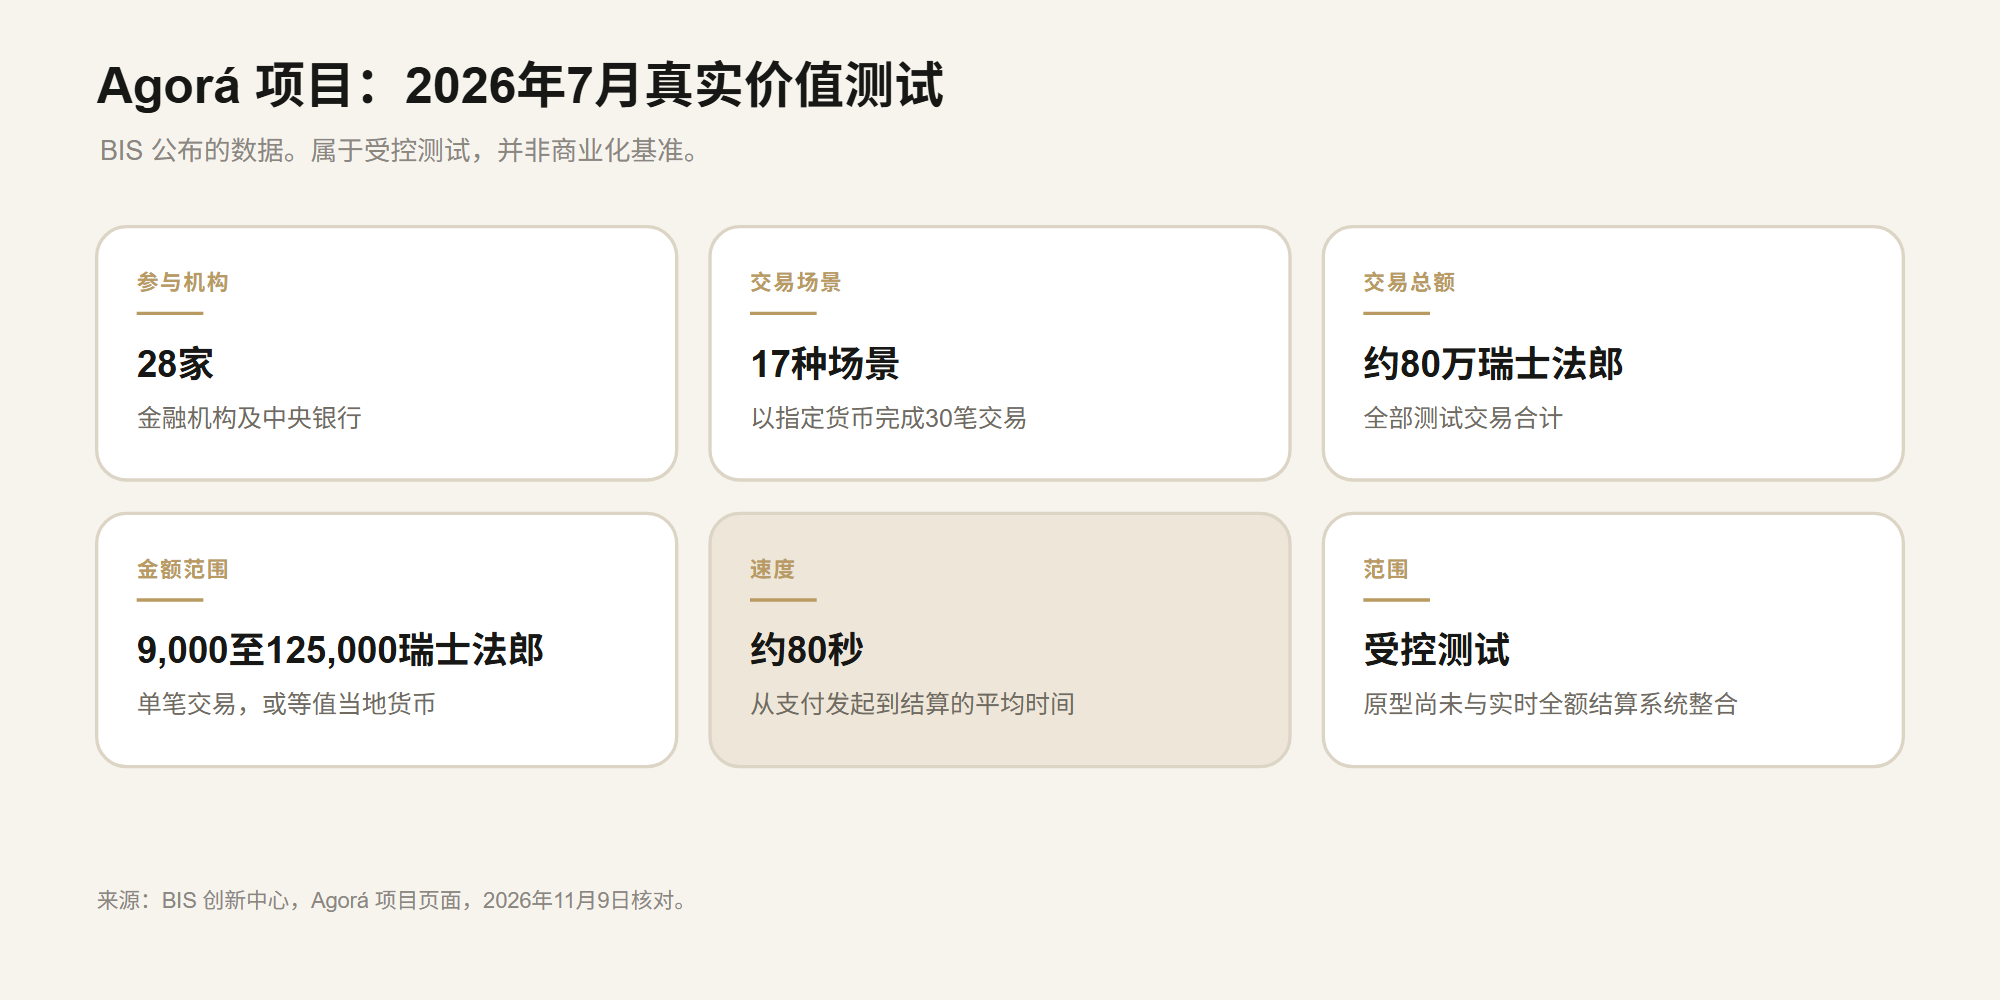
BIS 披露(英文)(在新标签页中打开),2026年7月的真实价值测试涉及28家金融机构及中央银行。参与者以指定货币完成17种交易场景下的30笔交易,交易总额约80万瑞士法郎。单笔交易金额介于9,000至125,000瑞士法郎或等值当地货币之间。从支付发起到完成结算的平均时间约80秒。
这些数字为技术和运营可行性提供了证据,但必须谨慎解读。这是一项受控测试,并非每天处理数十亿美元的全球商业网络。该原型本身尚未与现有实时全额结算(RTGS)系统和核心银行系统整合,但测试交易确实与这些系统进行了交互。因此,不应把测试结果描述为已经得到验证的商业端到端服务水平指标。
更重要的是,测试涉及真实价值交易,并涵盖运营、技术、治理和法律问题。场景包括企业及银行间支付、支付对支付(PvP)交易,以及集团内部转账。测试也采用既有 ISO 20022 报文标准与外部系统交互。
这意味着: 代币化正被测试为改善现有机构模式的方法,而不仅仅是取代现有模式的工具。
 查看原尺寸图片
3. SWIFT 并没有停留在原地
2026年7月9日,SWIFT 宣布(英文)(在新标签页中打开)其基于区块链的账本已准备进入初步使用阶段。来自六大洲的17家银行正筹备使用代币化存款进行交易试点,以支持全天候跨境支付,并提高流动性效率。银行在各自账本上发行代币化存款,由 SWIFT 账本协调资金移动,最终结算仍通过现有系统完成。SWIFT 公布的试点银行包括澳新银行(ANZ)、法国巴黎银行、花旗、星展银行、汇丰、华侨银行、渣打、瑞银和大华银行。
这项进展值得关注,因为 SWIFT 经常被描述为区块链希望取代的传统机构。但事实上,SWIFT 正在研究如何利用共享账本扩展其全球网络,并连接不同机构之间的代币化银行货币。
必须区分金融报文与结算。SWIFT 传统上的主要角色,是安全地交换金融报文和指令。它本身并不是每笔交易中被转移的货币。区块链账本是一项新的基础设施组件,并不意味着所有支付义务、流动性安排、合规检查或本地收款流程都能由一个网络解决。
战略信号十分清晰:成熟金融基础设施供应商并非只是在防守传统系统,而是在测试如何纳入新的数字价值形式,同时保留机构准入、标准和信任。
4. 东南亚:下一个重要测试区域?
2026年10月23日,新加坡金融管理局宣布(英文)(在新标签页中打开),马来西亚国家银行和泰国银行已作为政策制定机构成员加入 BLOOM 倡议。BLOOM 是 Borderless、Liquid、Open、Online、Multi-currency 的缩写,意为无边界、流动、开放、在线及多币种。该倡议汇集政策制定者、金融机构、支付网络和技术供应商,共同制定跨境数字货币的通用方法。
该倡议聚焦三个实际问题:
- 不同形式的数字货币如何在不同司法辖区被接受并完成结算?
- 不同网络和数字货币安排如何实现互操作?
- 如何在交易中应用身份验证、制裁筛查和交易控制等可编程措施?
参与者包括银行、支付企业、技术供应商和世界银行集团。这并不代表东盟已经推出单一数字货币或统一支付网络,而是一项协调工作,旨在处理数字货币跨境流动所需的商业、运营和监管安排。
马来西亚也有自己的国内试验计划。2026年2月,马来西亚国家银行宣布(英文)(在新标签页中打开),其数字资产创新中心(DAIH)已接纳三项计划,在2026年测试令吉稳定币和代币化存款的实际应用,涵盖国内及跨境批发支付,以及代币化资产结算。BNM 表示,计划在2026年底前进一步明确令吉稳定币和代币化存款的使用方向。
BNM 公布的 DAIH 资料(英文)(在新标签页中打开)列明:马来西亚渣打银行与 Capital A 将测试用于企业对企业(B2B)结算的令吉稳定币;马来亚银行(Maybank)将测试支付用途的代币化存款;联昌国际银行(CIMB)则将测试用于代币化证券结算的代币化存款。这些属于受控试点,并不意味着任何企业都已获准发行令吉稳定币或吸收存款。
 查看原尺寸图片
对于马来西亚而言,其影响可能超越加密资产交易。代币化货币未来或可支持企业资金管理、贸易融资、供应链付款、代币化证券结算,以及跨境商业交易。但实际采用仍取决于牌照、外汇政策、反洗钱与反恐融资控制、吸收存款规定、支付监管,以及底层债权的法律性质。
5. 三种数字货币,三种不同风险结构
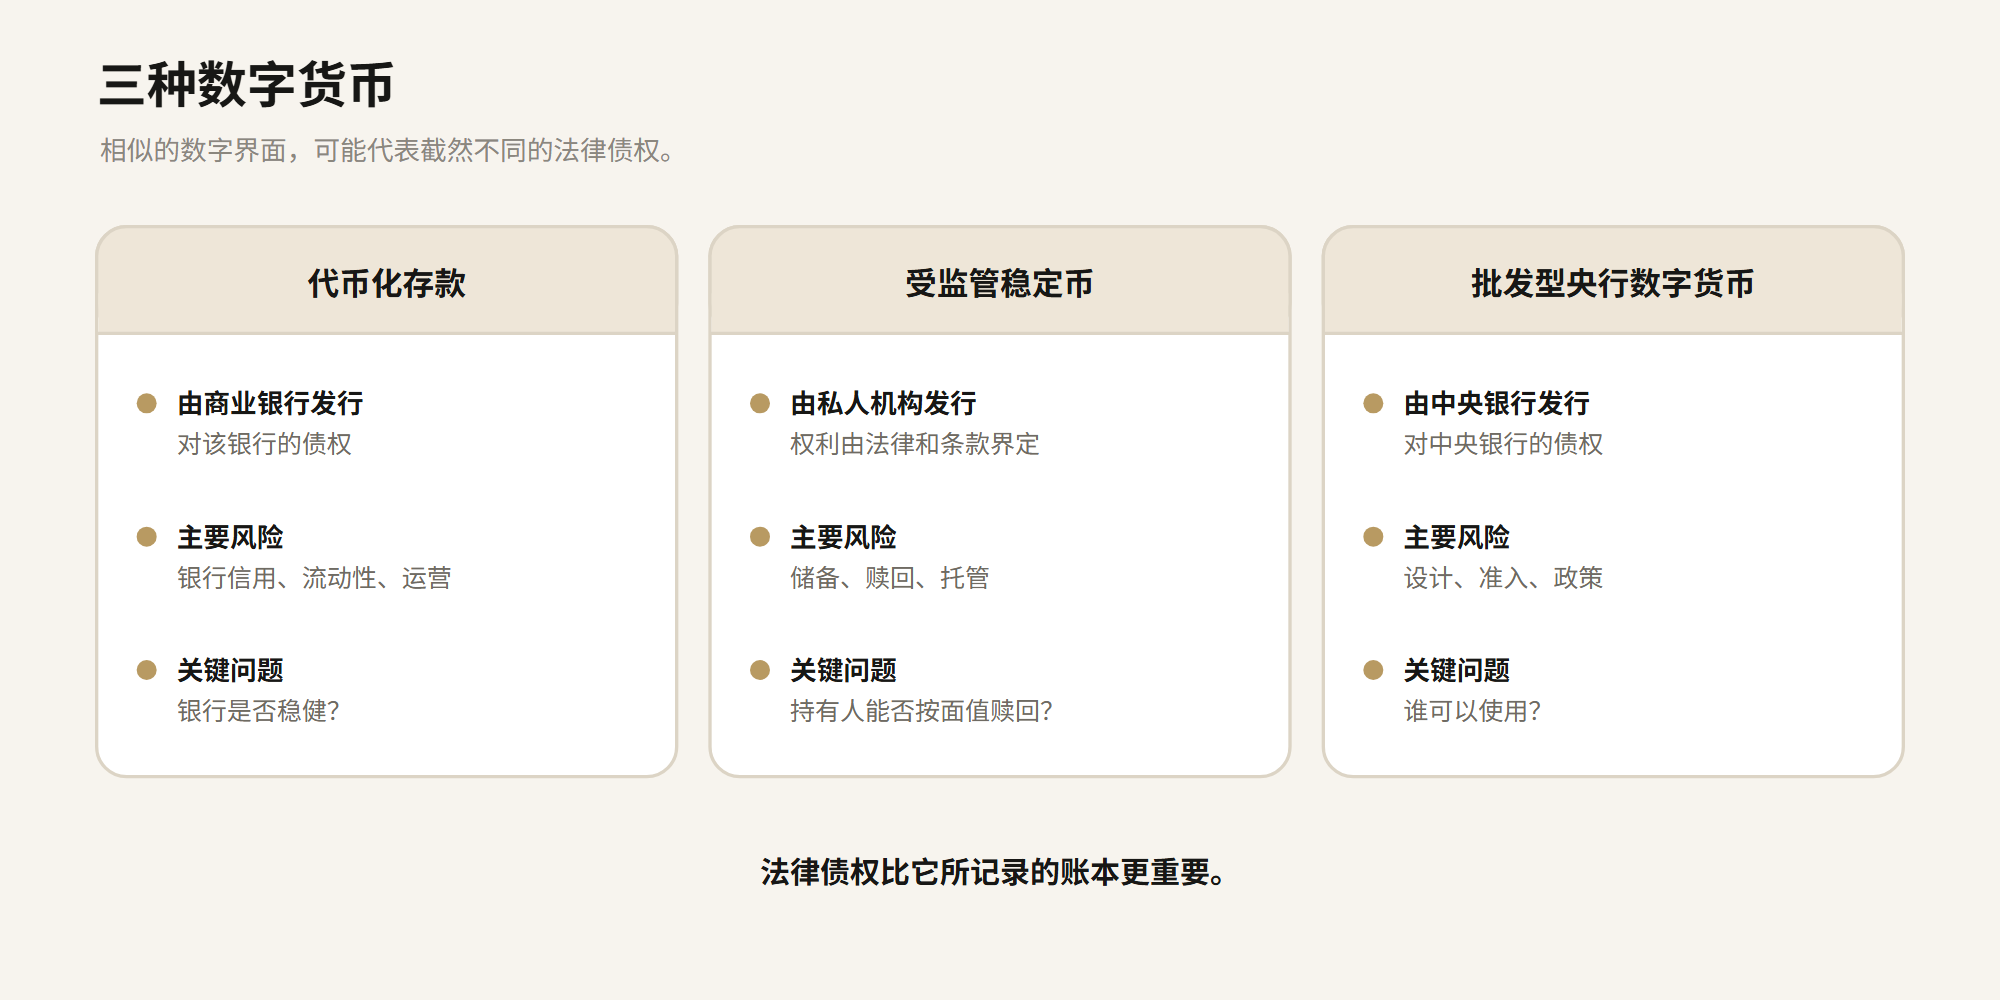
“数字货币”这个词可能掩盖重要差异。代币化存款、受监管稳定币和批发型央行数字货币都可能使用数字账本,但它们代表的负债并不相同。
| 比较维度 | 代币化存款 | 受监管稳定币 | 批发型央行数字货币 |
|---|---|---|---|
| 发行主体 | 商业银行 | 依适用法律获准的私人发行人 | 中央银行 |
| 核心债权 | 对商业银行的债权 | 由发行条款和法律界定的债权 | 对中央银行的债权 |
| 主要风险 | 银行信用、运营及流动性风险 | 储备、赎回、发行人、托管及运营风险 | 设计、准入、运营及政策风险 |
| 典型用途 | 银行支付与结算 | 视规则而定的数字价值转移与结算 | 合资格机构之间的批发结算 |
| 关键问题 | 银行是否稳健,存款在法律上是否受到承认? | 持有人能否赎回?储备和权利如何支持代币? | 谁能使用?如何连接现有货币? |
法律债权比用户界面更重要。代币化存款不会因为记录在区块链上,就变成中央银行负债。稳定币也不会因为锚定法定货币,就自动成为银行存款。批发型央行数字货币也不一定向家庭或一般企业开放。
 查看原尺寸图片
6. 经济效益:效率可能从哪里产生?
跨境金融并非只因一个原因而缓慢。支付可能因资料不完整、合规审查、代理行截止时间、货币兑换、流动性限制、本地清算时段或人工对账而延迟。代币化无法自动消除所有这些问题。
其潜在经济价值,在于减少重复工作,并更紧密地协调多项金融义务。
 查看原尺寸图片
原子结算。 在券款对付(DvP)交易中,证券转移和相应付款可以被关联起来,确保一方未完成时另一方也不会单独完成。如果法律和运营设计能够支持结算终局性,这有助于降低本金风险及后续对账需求。
流动性效率。 更好的可视性和更连续的结算,可能帮助机构管理日间流动性,并减少资金在处理过程中被占用的时间。但这并不保证银行在所有情况下都能降低流动性需求。
可编程工作流程。 支付条件可以写入交易流程。例如,供应商付款可在约定事件发生后释放,或在指定条件满足时转移抵押品。底层数据质量和代码治理因此变得关键。
运营对账。 共享交易状态可能减少各方事后比对不同记录的工作。但机构仍须将账本与核心银行系统、会计记录和法定账簿进行核对。
BIS Agorá 原型提供了真实价值测试的例子。其约80秒的平均结算时间,在测试环境中具有参考价值,但不应直接与一般消费者汇款或所有代理行支付通道进行比较。这些交易在合规、货币、准入、流动性和收款流程方面存在差异。
7. 可能出现什么问题?架构背后的风险
代币化会改变风险出现的位置和形态,却不会令风险消失。
法律不确定性与结算终局性
系统可能记录一笔交易已完成,但该交易在不同司法辖区的法律地位仍不清晰。规则必须明确哪一本账本具有权威性、何时构成最终结算、如何处理错误,以及参与者破产时应如何处置。
流动性与期限错配
数字转账可以全天候进行,但支持某项负债的资产未必全天候可动用。如果代币化债权可以即时转移,而赎回仍依赖银行营业时间或资产变现,就可能在市场压力期间产生错配。
运营集中风险
共享平台可以减少流程碎片化,却也可能令多个机构集中依赖少数技术供应商、验证节点、云服务、身份系统或治理机构。平台中断可能演变为多家机构同时受到影响的事件。
网络安全与智能合约风险
智能合约可以自动执行支付逻辑,但程序漏洞、密钥被盗、恶意升级或错误外部数据都可能造成损失。代码审计十分必要,但不能取代运营控制、变更管理、事件响应和恢复测试。
隐私与数据治理
共享账本必须提供足够透明度,以支持合规与审计,同时避免泄露商业敏感资料。隐私保护技术可以提供帮助,但会增加系统复杂性,而且必须符合当地数据保护及监管要求。
互操作性风险
连接不同网络并非只是技术桥接问题。机构必须就资产定义、法律权利、身份标准、营业时间、结算规则、争议处理和交易失败责任达成一致。
金融稳定委员会(FSB)(英文)(在新标签页中打开)曾警告,代币化可能带来流动性与期限错配、杠杆、资产质量、互联性及运营脆弱性等风险。该委员会在2024年10月报告中认为,当时代币化规模仍然有限,但若未来采用规模显著扩大,或系统复杂性与不透明度上升,这些脆弱性可能变得更加重要。
8. 监管:规则本身就是基础设施的一部分
下一阶段的发展,将同样受到监管机构和软件开发者的影响。
在马来西亚,BNM 数字资产创新中心为获选的真实应用场景提供受控测试环境。BNM 表示(英文)(在新标签页中打开),参与者必须满足相关监管要求,包括反洗钱与反恐融资,以及外汇政策;若要将方案投入实际运营,还须经 BNM 进一步评估。马来西亚证券委员会则在受监管数字资产活动方面拥有独立的资本市场监管职责。企业必须针对每项活动识别适用的监管机构和法律,不能把参与试点误认为获得了通用牌照。
在新加坡,BLOOM 是一项旨在制定跨境数字货币方法的合作倡议。其明确重点包括跨司法辖区接受与结算、互操作性和可编程控制。参与 BLOOM 不应被理解为参与者提供的所有产品均已获得全面监管批准。
在国际层面,BIS 及参与的中央银行正在研究,代币化商业银行存款如何与中央银行储备互动,同时保留双层货币体系。BIS 副总经理 Andréa Maechler 于2026年9月在 Sibos 发表讲话(英文)(在新标签页中打开)时也强调了这一点。这是一项重要的政策选择:结算层创新并不必然要求商业银行退出货币创造,也不意味着中央银行应退出结算基础。
9. 企业和金融机构将面临什么变化?
对于企业而言,眼前的问题并不是是否要把所有付款都搬到区块链上,而是某个具体工作流程是否存在可由代币化解决、且能够衡量的问题。
潜在应用包括:
- 已知交易对手之间的跨境资金调拨。
- 与已验证交付里程碑挂钩的供应商付款。
- 贸易融资拨款及附条件资金释放。
- 采用券款对付机制结算代币化证券。
- 跨子公司的集团内部流动性转移。
- 批发外汇支付对支付(PvP)安排。
机构在采用解决方案前,至少应评估八个方面:
- 法律债权: 确认发行主体、适用法律、持有人权利、破产处理及权威记录。
- 结算终局性: 明确付款何时不可撤销,以及如何解决记录冲突。
- 流动性: 确认资金可用时段、赎回渠道、货币兑换及应急流动性。
- 合规: 梳理客户尽职调查、制裁筛查、反洗钱与反恐融资、交易监控、记录保存和数据共享义务。
- 技术: 评估密钥管理、智能合约控制、网络韧性、访问权限和恢复能力。
- 互操作性: 确认标准、API、报文格式,以及与核心银行和会计系统的兼容性。
- 治理: 明确谁有权修改规则、暂停运营、纠正错误操作或解决争议。
- 经济性: 比较端到端总成本,包括系统整合、托管、合规、外汇价差、流动性和本地收款费用。
较为稳妥的方法,是先从范围有限但价值明确的应用场景开始。预先设定获准交易对手、交易限额、钱包或账户控制、异常处理和对账程序。衡量整个流程,而不只是链上转账所花的时间。
10. 未来:混合式金融体系
预测某一种技术将取代所有其他技术,往往过于简单。现有证据指向不同方向。
商业银行存款很可能继续在企业及个人金融活动中发挥核心作用。代币化存款可能为银行提供新的负债转移方式。若法律和储备结构合适,受监管稳定币可满足特定支付与结算需求。中央银行货币仍将是合资格机构的重要最终结算资产。现有支付网络和国家支付系统也会继续提供覆盖范围、身份识别、合规及本地货币接入能力。
未来的挑战在于互操作性:让不同形式的货币和不同系统能够共同运作,同时不削弱法律确定性、货币主权和金融稳定。
对于东南亚而言,这不仅是科技议题。区域贸易联系、汇款通道、多种货币和不同监管制度,都令改善跨境结算具有现实意义。BLOOM 与 BNM 的国内测试,是更广泛机构进程中的早期步骤。最终成效取决于共同标准、责任界定、可靠兑换,以及银行和支付服务商是否愿意进行整合。
结论:下一场银行业革命,可能发生在银行内部
区块链最初被视为对集中式金融基础设施的挑战。它的下一个重要篇章,可能是融入已经持有存款、管理流动性和结算金融义务的机构。
Agorá 项目、SWIFT 的代币化存款账本计划,以及东南亚的 BLOOM 合作,都指向金融运作层的渐进式重构。它们都不能证明全球代币化银行体系即将全面到来,但每一项都说明大型机构正在测试,数字化表示、可编程能力和共享结算能否改善金融体系的特定环节。
未来的赢家未必是拥有最多代币或最快区块链的机构,而是能够把技术与可执行的法律权利、稳健流动性、韧性运营、互操作性和可信治理结合起来的机构。
金融的未来可能不是银行与区块链的对抗,而是以区块链基础设施为支撑的银行体系重构。
最深远的变化,或许不是谁发行货币,而是货币如何在金融体系中流动、结算和连接。
常见问题
银行是否正在用区块链取代现有系统? 并非全面取代。目前的项目主要是原型、试点或新的基础设施组件,目标是与现有银行系统连接。系统整合、法律认可和运营韧性仍然不可或缺。
什么是代币化银行存款? 它是商业银行存款负债的数字化表示。底层债权仍然指向该商业银行,不会因为代币化而变成中央银行货币。
代币化存款与稳定币相同吗? 不同。代币化存款是对商业银行的债权;稳定币的债权、储备和赎回权利则取决于发行主体及适用法律框架。
Agorá 项目是否证明跨境支付可以在80秒内结算? 该项目证明,在受控真实价值测试中,平均约80秒即可完成结算。这并非适用于所有货币通道和支付类型的商业通用指标或保证。
SWIFT 会被区块链取代吗? 目前没有证据显示 SWIFT 将被取代。SWIFT 正在开发区块链账本作为新增基础设施,并筹备银行使用代币化存款进行试点。
马来西亚在这方面有什么行动? BNM 数字资产创新中心正在测试令吉稳定币和代币化存款的批发支付及代币化资产结算应用。马来西亚也已与新加坡和泰国加入 BLOOM,探索跨境数字货币安排。
最大的风险是什么? 并不存在单一风险。法律终局性、流动性、运营集中、网络安全、隐私、互操作性和治理都必须共同解决。
资料来源与延伸阅读
BIS 创新中心,“Project Agorá”,项目页面,2026年11月9日核对。 项目的八家中央银行与40多家金融机构,以及2026年7月真实价值测试:28家金融机构及中央银行、17种场景、30笔交易、总额约80万瑞士法郎、单笔9,000至125,000瑞士法郎,从发起到结算平均约80秒。阅读项目页面(英文)(在新标签页中打开)。
国际清算银行,“Project Agorá: a shared programmable platform for wholesale cross-border payments”,BIS 创新中心项目报告,2026年5月27日。 原型设计及其技术、法律与运营研究结果。阅读报告(英文)(在新标签页中打开)。
国际清算银行,“Project Agorá shows how tokenisation can improve wholesale cross-border payments; work will advance to real-value testing”,2026年5月27日。 参与的中央银行、代币化不改变储备或存款法律地位的结论,以及真实价值测试计划。阅读新闻稿(英文)(在新标签页中打开)。
Swift,“Swift's blockchain ledger ready for use as 17 banks set to pioneer tokenised cross-border payments on trusted global infrastructure”,2026年7月9日。 来自六大洲的17家试点银行、以代币化存款实现全天候支付,以及通过现有系统完成最终结算。阅读新闻稿(英文)(在新标签页中打开)。
新加坡金融管理局,“MAS, Bank Negara Malaysia and Bank of Thailand Partner with Industry to Advance Cross-Border Settlement in Digital Money through BLOOM”,2026年10月23日。 马来西亚国家银行与泰国银行作为政策制定机构成员加入、BLOOM 的三个重点领域,以及包括世界银行集团在内的参与者。阅读新闻稿(英文)(在新标签页中打开)。
新加坡金融管理局,“BLOOM”,2026年10月23日。 该倡议推动国内及跨境支付新一代结算基础设施的目标。阅读介绍(英文)(在新标签页中打开)。
马来西亚国家银行,“Digital Asset Innovation Hub Charts 2026 Strategy with Focus on Ringgit Stablecoins and Tokenised Deposits”,2026年2月11日。 三项测试令吉稳定币与代币化存款批发支付应用的计划,以及 BNM 在2026年底前进一步明确方向的目标。阅读新闻稿(英文)(在新标签页中打开)。
马来西亚国家银行,“Digital Asset Innovation Hub (DAIH)”,更新于2026年7月30日。 已公布的计划、对反洗钱与反恐融资及外汇政策的要求,以及正式上线前须进一步评估。阅读页面(英文)(在新标签页中打开)。
金融稳定委员会(FSB),“The Financial Stability Implications of Tokenisation”,2024年10月22日。 流动性与期限错配、杠杆、资产质量、互联性及运营脆弱性。阅读报告(英文)(在新标签页中打开)。
Andréa M Maechler,国际清算银行副总经理,“Big issues debate: The sovereign money question: CBDCs, stablecoins, and the fight for the settlement layer”,Sibos 迈阿密,2026年9月29日。 批发支付中的代币化,以及保留双层货币体系。阅读讲话(英文)(在新标签页中打开)。
编辑说明
本文仅供一般信息及教育用途,不构成投资、法律、税务或监管建议,也不推荐任何特定数字资产、发行人、支付网络或技术供应商。
项目公告、试点和受控测试并不代表商业化准备已经完成,也不意味着其他无关产品已获得监管批准。Agorá 项目的数字反映受控真实价值测试,并非全市场采用情况。读者在作出财务、法律或运营决策前,应查阅原始文件并咨询具备资格的专业顾问。
资料来源最后核对日期:2026年11月9日。
本文中文版译自英文原文,引用的资料来源均为英文原文。