核心摘要
巴拉圭乌埃诺银行(Ueno Bank)进入银行处置程序,是金融基础设施建设者、投资者与监管观察者值得研究的案例。但这并不意味着传统银行天生不安全,也不能证明加密基础设施一定更安全。它真正揭示的是:技术、用户增长和数字化体验,无法弥补资产负债表管理失当、关联方风险不透明、公司治理薄弱或监管监督不足。
巴拉圭中央银行(BCP)表示(西班牙文)(在新标签页中打开),在整改过程中对乌埃诺银行财务报表进行调整后,该行偿付能力指标降至法定最低要求的一半以下,因此启动处置程序。评级机构 FIX SCR(西班牙文)(在新标签页中打开) 随后将其评级下调至 Dpy,并指出未披露的关联企业交易、资产质量问题以及交易文件记录缺陷。
因此,真正值得讨论的并不是“银行与区块链谁更安全”,而是不同金融架构如何持有、转移、借贷和保护客户资产。设计完善的加密平台可以提供链上交易可见性、密码学控制和更严格的客户资产隔离。但如果中心化交易所或加密金融中介挪用客户资产、以客户资产放贷、存在期限错配,或没有完整披露负债,它同样可能重现传统银行的风险,而且未必享有同等的存款保险或央行流动性支持。
核心结论:基础设施是否可信,最终取决于治理、资产负债表、内部控制、法律结构,以及它能否证明自己持有什么、欠客户什么。
截至2026年11月8日的最新进展
乌埃诺银行事件已不再只是银行处置问题。巴拉圭众议院于11月5日通过对总统圣地亚哥·培尼亚(Santiago Peña)的弹劾指控,参议院于11月6日晚间将其免职。美联社于11月7日报道(英文)(在新标签页中打开),检方以违反信托义务及为个人利益进行管理等罪名对培尼亚提出指控,法官下令将其羁押于一处军事设施候审。路透社同日报道(英文)(在新标签页中打开),培尼亚的律师表示他不认罪,法官亦下令对前中央银行行长卡洛斯·卡瓦略(Carlos Carvallo)就相关指控实施审前羁押。培尼亚否认存在不当行为。
上述内容属于指控及司法程序进展,并非有罪判决。法律责任须由法院裁定。
路透社11月7日亦报道,中央银行表示,存款保障机制已向近120万名储户支付约1.6亿美元等值款项。该数字反映的是支付进度,并不代表所有储户均已获得全额偿还,也不能证明超过保障上限的存款已经追回。
银行处置事实与政治、刑事程序应分开理解。后者凸显监管独立性、关联方交易控制及公共部门存款治理的重要性,但并不改变监管机构对该银行所公布的事实。
1. 乌埃诺银行发生了什么?
乌埃诺银行快速成长为巴拉圭具有影响力的银行之一。路透社报道(英文)(在新标签页中打开),该行约有300万名客户,持有约8.5亿美元公共资金。半岛电视台(英文)(在新标签页中打开)援引巴拉圭中央银行数据指出,公共资金约为8亿美元,其中约3.8亿美元来自国家养老金与医疗基金。上述数字属于媒体报道的数据,并不等同于银行完整、经审计的负债或损失数据。
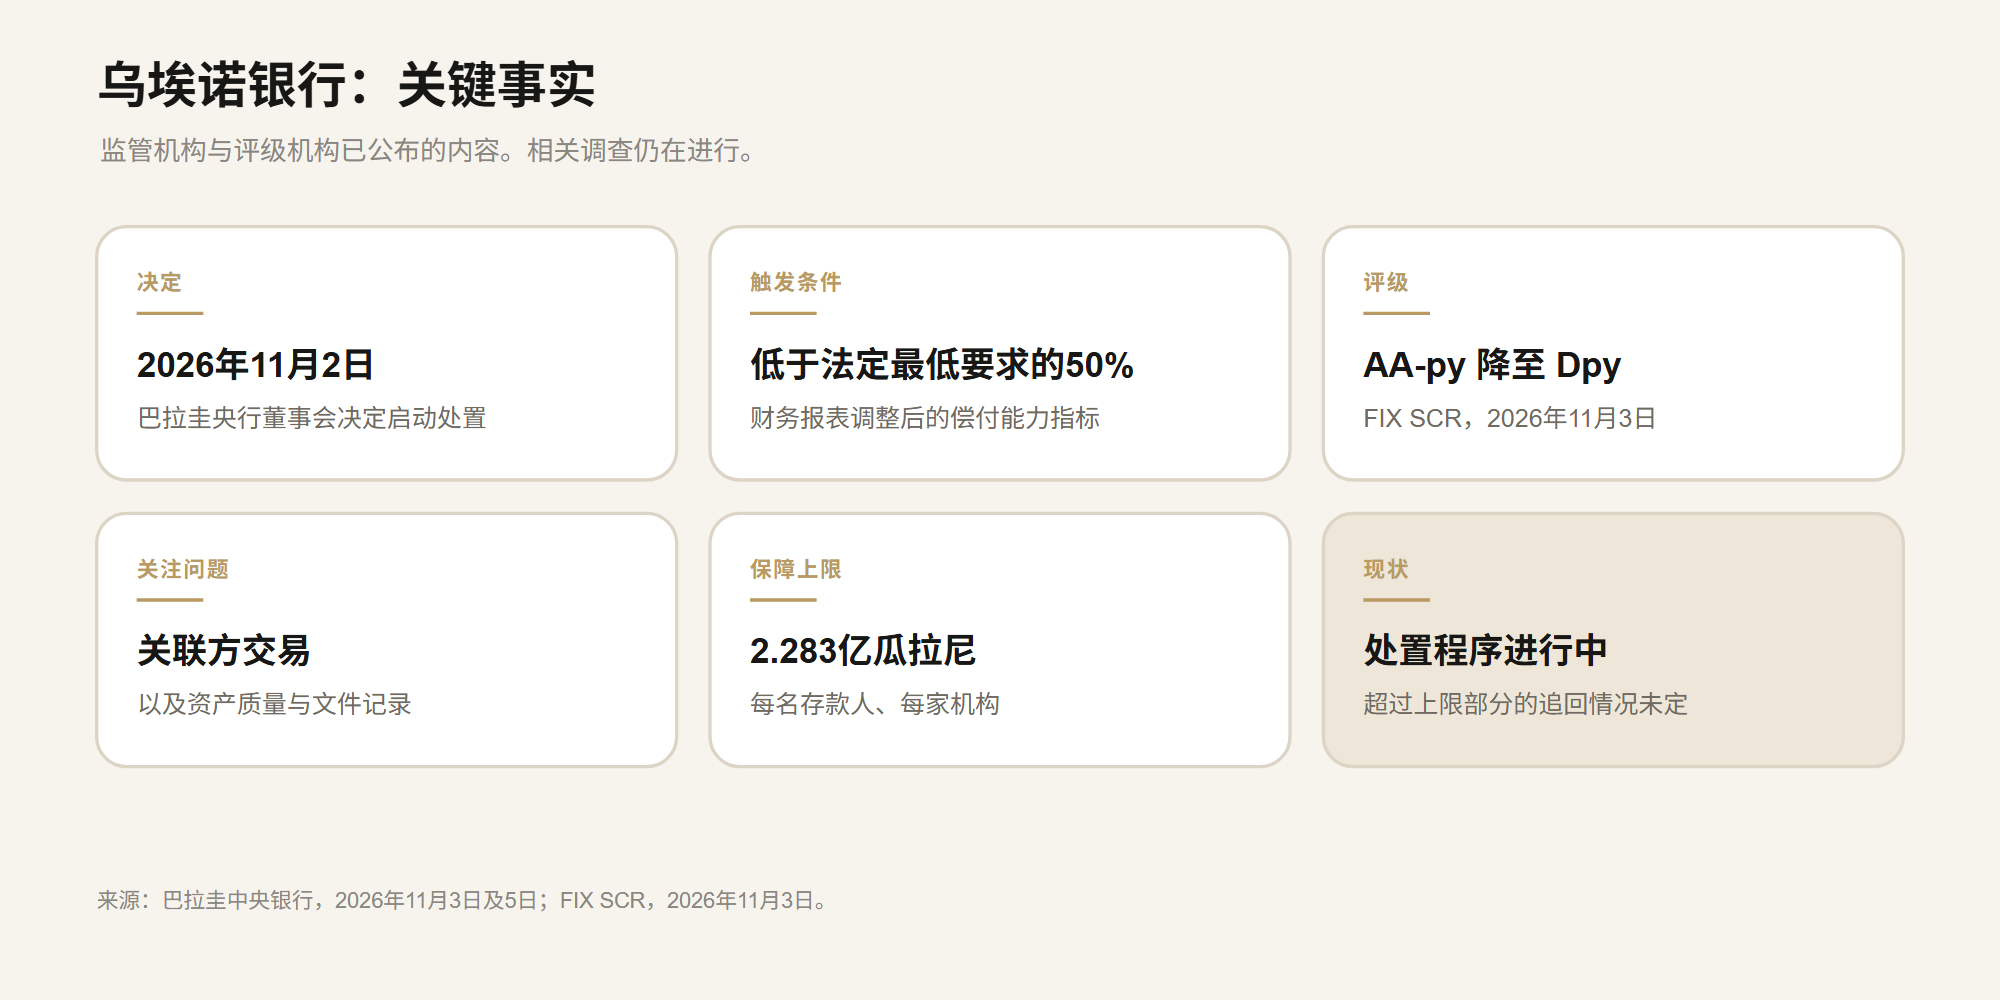
2026年11月2日,巴拉圭中央银行董事会一致决定启动正式处置程序。央行于11月3日发布的公告(西班牙文)(在新标签页中打开)称,在银行整改过程中对财务报表进行调整后,其偿付能力指标已低于法定最低要求的50%。央行表示,相关程序依据巴拉圭存款保障及金融机构处置法律(第2.334/03号法律)进行,并称此事属于个别机构事件,并不代表巴拉圭金融体系的普遍状况。
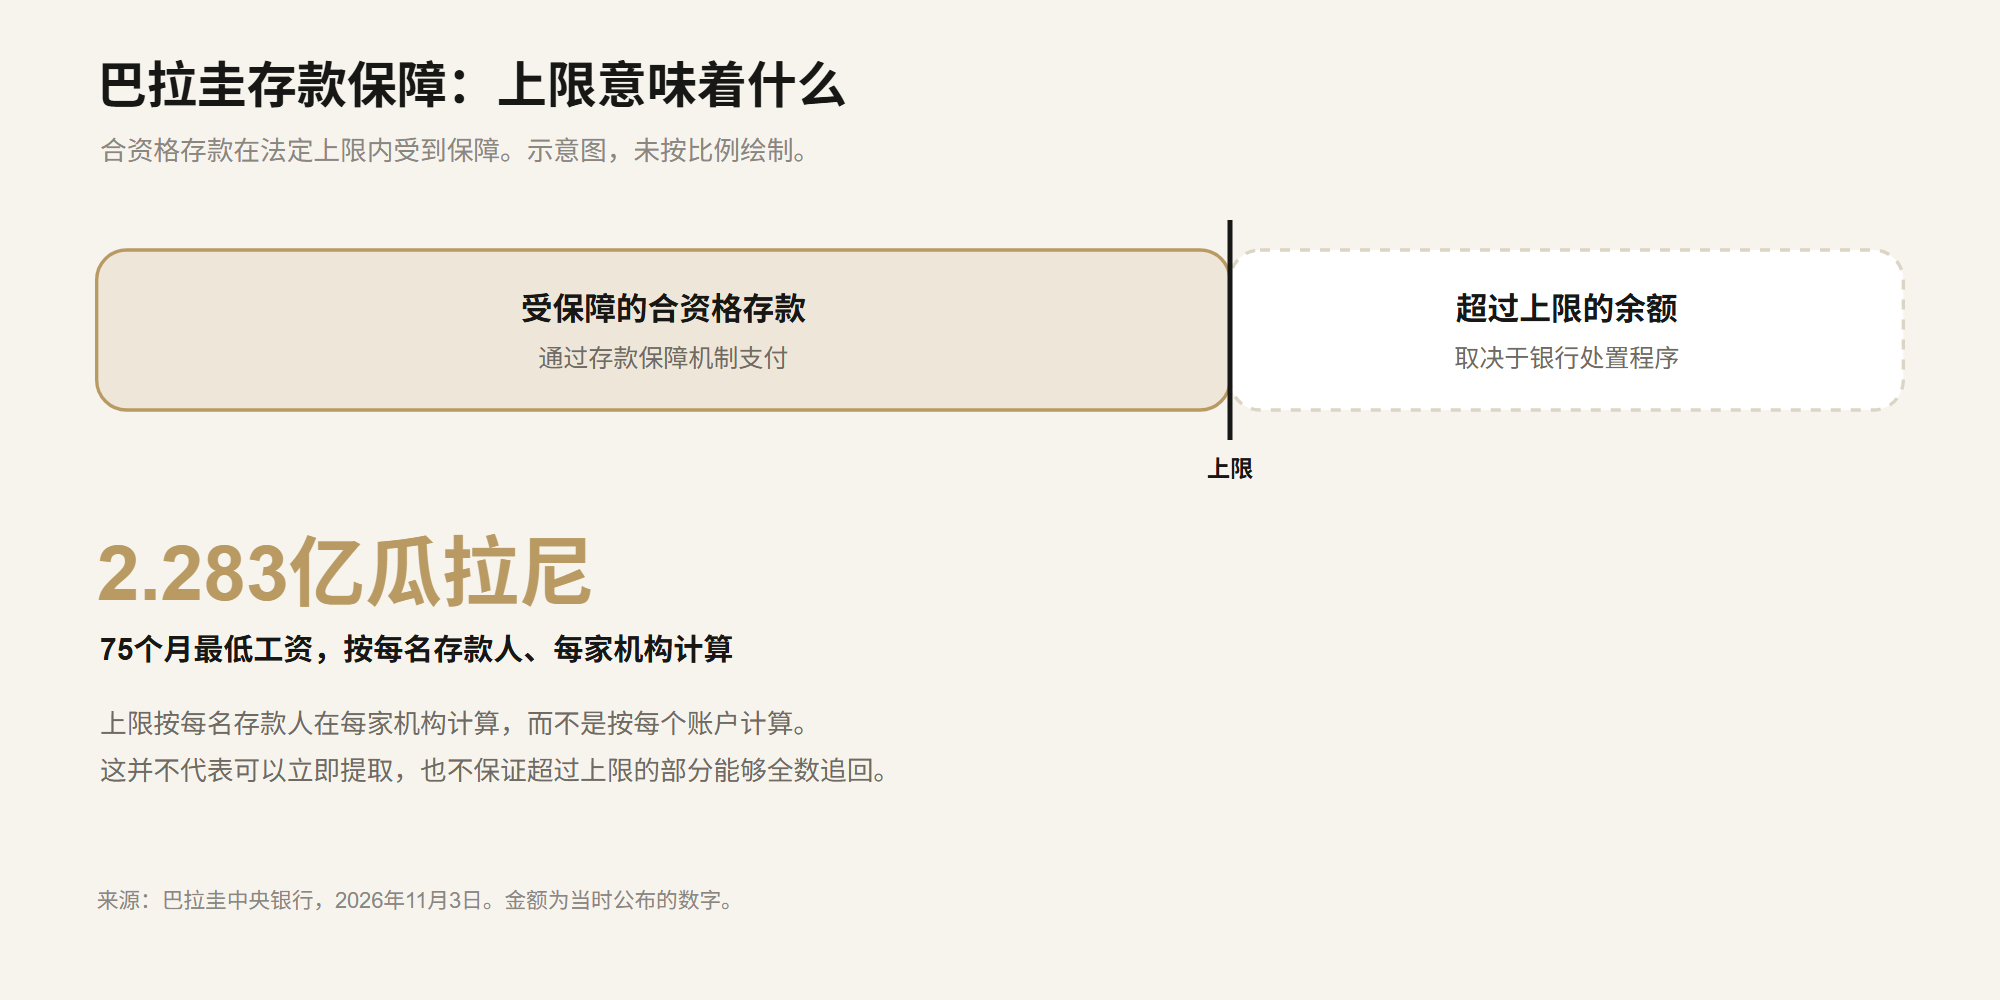
央行说明,符合条件的存款保障上限为每名存款人在每家金融机构75个月最低工资,当时相当于2.283亿瓜拉尼。这是法定保障上限,并不代表所有储户都能立即提取全部存款。11月5日,央行公布首批保障金支付安排(西班牙文)(在新标签页中打开),适用于存款不超过1,000万瓜拉尼、没有欠该行债务,并且在巴拉圭其他银行或金融机构拥有账户的储户。
 查看原尺寸图片
评级机构 FIX SCR 于2026年11月3日(西班牙文)(在新标签页中打开)将乌埃诺银行评级从 AA-py 下调至 Dpy。其公告指出该行存在未披露的关联企业交易、资产质量弱点、交易文件记录缺陷,以及对关联企业的融资超出规定限额。FIX 表示,上述信息来自中央银行的处置程序,其中部分信息此前未由该行提供给评级机构。
媒体报道还关注该行向控股股东 Grupo Vázquez 关联企业提供融资的问题,以及公共资金风险敞口和监管独立性等议题。这些都是严重的治理问题,但指控和调查不应被直接视为刑事责任已经成立。路透社报道(英文)(在新标签页中打开),前总统 Santiago Peña 曾持有 Grupo Vázquez 股份,并表示已于2025年3月出售;他否认存在不当行为。银行被接管后,政治局势迅速发展。本文不会仅凭政治关系或正在进行的调查推断任何人有罪。
这个案例能够证明什么?又不能证明什么?
它能够证明:监管机构在调整财务报表后发现严重偿付能力不足,程度足以启动银行处置程序。评级机构也明确指出关联交易披露、资产质量和文件记录方面存在问题。
但它不能单独证明所有客户存款都已损失、巴拉圭整个银行体系都已资不抵债,或数字银行技术本身导致了失败。巴拉圭央行明确将其描述为个别机构事件。超过存款保障上限的余额最终能够追回多少、资产缺口有多大,以及调查的最终结果,仍须等待处置和法律程序。
 查看原尺寸图片
2. 风险比较:乌埃诺模式的银行与加密基础设施
“加密基础设施”并不是单一商业模式。它可能指非托管钱包、数字资产托管商、交易所、稳定币发行方、经纪商、DeFi 协议、资产代币化平台,或同时经营多种业务的综合平台。不同模式的风险差异很大。
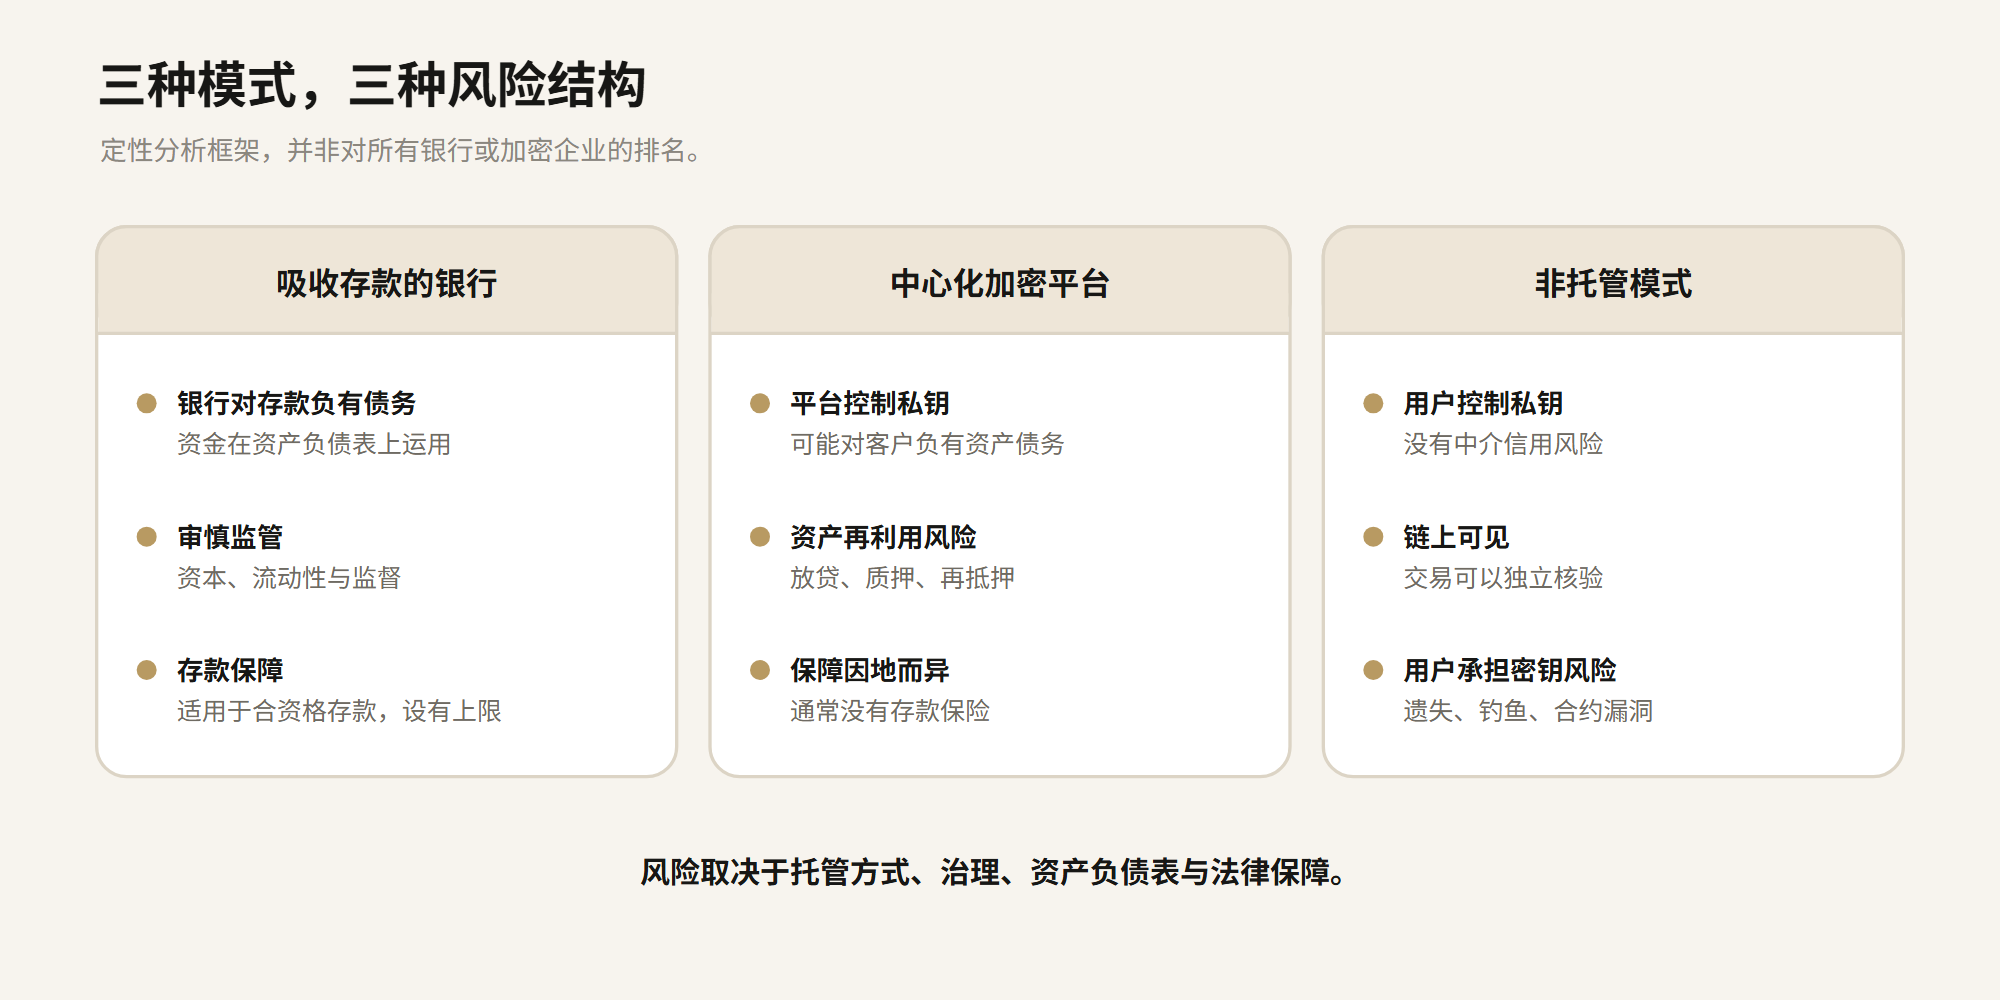
| 风险维度 | 吸收存款的银行(乌埃诺类型) | 中心化加密资产交易所/中介 | 非托管/链上基础设施 |
|---|---|---|---|
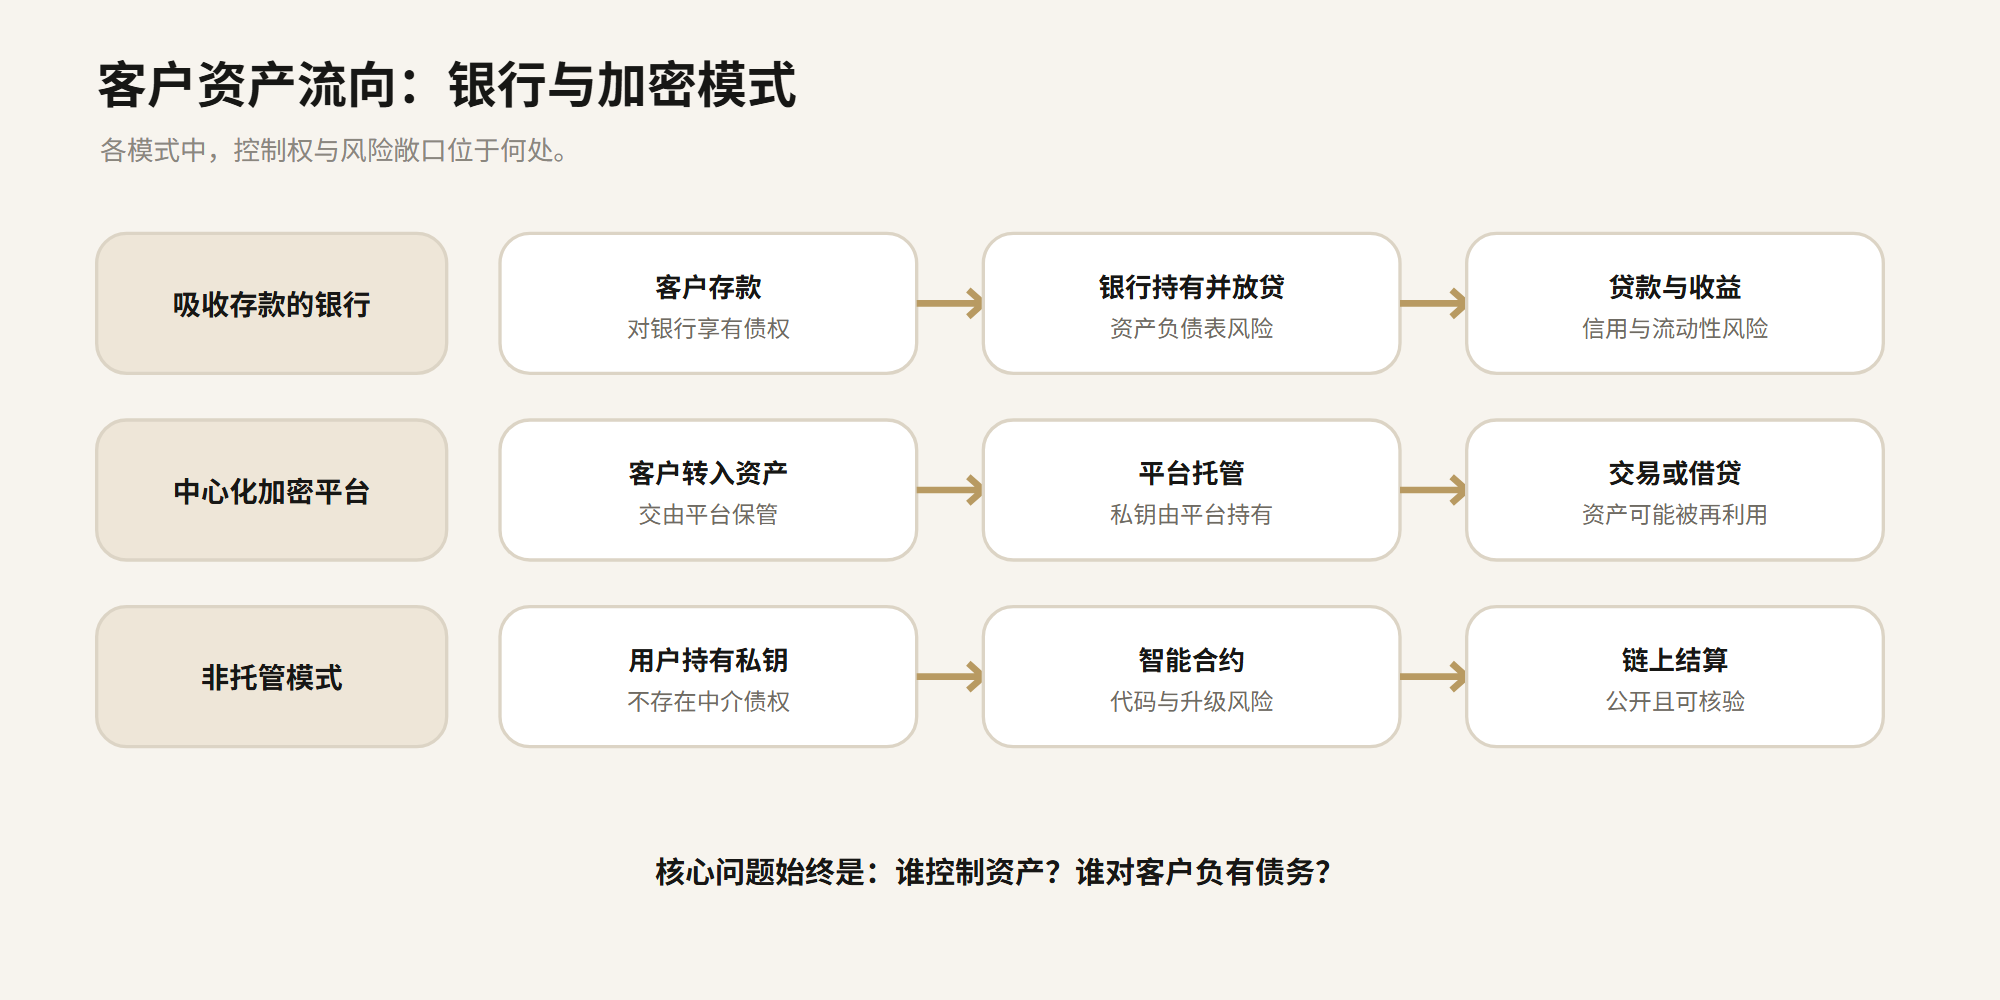
| 客户资产控制 | 银行对存款负有偿还义务,并通过资产负债表配置资金 | 平台可能控制私钥,并对客户承担资产或现金偿还义务 | 通常由用户掌握私钥,链上协议执行交易规则 |
| 借贷与再使用 | 放贷是银行核心业务,受审慎监管约束 | 视产品条款而定,客户资产可能被借出、质押或再利用 | 钱包本身通常不放贷,但 DeFi 协议可能产生借贷风险 |
| 透明度 | 有审计报表、监管申报和监管检查,但公众信息可能滞后 | 储备证明可以展示部分资产,但不一定涵盖全部负债或链下债务 | 公链交易可见,但身份、链下负债和最终受益人仍可能不透明 |
| 流动性 | 集中提款可能超过即时可用现金;符合条件时可能有央行流动性支持 | 用户集中提现可能超过平台可快速变现的资产 | 链上流动性可观察,但压力时期可能消失、分散或交易成本激增 |
| 资本与损失吸收 | 适用资本充足要求及监管干预机制 | 各司法管辖区规则不同,通常不完全等同银行审慎监管 | 协议本身通常没有公司资本缓冲,除非专门设计 |
| 托管风险 | 由银行破产及处置法律决定储户待遇 | 私钥被盗、内部舞弊、资产混同或破产均可能影响追回 | 自托管降低中介信用风险,但私钥管理责任转移给用户 |
| 消费者保障 | 符合条件的存款可享有限额存款保障 | 加密资产通常没有银行式存款保险 | 通常没有存款保险,追回取决于法律、协议设计和用户密钥控制 |
| 公司治理 | 董事会、管理层、审计、关联交易规则和监管机构 | 企业内控、代币治理和利益冲突管理因平台而异 | 代码治理、升级权限、多签机制、验证者及管理员权限十分关键 |
这是一套比较框架,并非对所有银行或加密企业的统一判决。一家资本充足、监管完善的银行,可能比一家信息不透明的交易所更适合存放日常存款。设计良好的非托管钱包可以减少中介破产风险,但不能让波动性资产变得稳定,也无法保护遗失私钥的用户。
 查看原尺寸图片
 查看原尺寸图片
3. 两种体系真正相似的风险
关联方放贷与风险集中
乌埃诺案例说明,股东、高管、关联公司及关联借款人的风险敞口,必须受到严格限额、独立审批、充分披露和持续监控。加密企业同样适用这一原则。
交易所可能向关联做市商放贷、将客户资产作为抵押品、把流动性转移给关联交易团队,或将风险集中在少数交易对手身上。技术架构可能非常先进,但经济风险并没有改变:关联方可能制造客户难以察觉的损失。
控制措施: 披露关联方风险敞口;设定董事会批准的限额;实施独立信贷审查;禁止未经明确知情同意而再使用客户资产;公开集中度和抵押品政策。
偿付能力不等于流动性
一家机构可能拥有价值高于负债的资产,却仍因资产无法及时出售或转移而倒闭。反过来,平台在正常市场环境下看似流动性充足,也可能隐藏损失或或有负债。
银行通过资产负债管理、资本与流动性规则,以及符合条件时的央行流动性工具管理风险。加密中介则可能面对全天候提款、抵押品价格剧烈波动、交易所流动性分散、区块链拥堵,以及缺乏同等央行后盾等问题。
控制措施: 每日流动性监控、压力测试、期限结构分析、风险集中度限额、清晰的提款条款,以及预先制定的紧急处置程序。
储备证明不等于完整审计
储备证明(Proof of Reserves,PoR)可以帮助证明托管方在某一时间点控制特定链上资产。但它并不自动证明所有客户负债都已纳入、资产没有被质押或借出、链下债务已完整披露,或企业具备偿付能力。
有意义的保障机制应结合:
- 资产证明及钱包控制权证明;
- 完整并经独立验证的客户负债;
- 披露已质押、借入或附有权利负担的资产;
- 客户资产所有权和隔离安排的法律确认;
- 财务报表审计及内部控制鉴证;
- 按明确频率进行对账,并披露异常事项。
同样的原则也适用于银行:单一资本比率或某个时间点的资产快照,不能取代对资产质量、关联风险、流动性和治理的全面评估。
4. 加密基础设施在哪些方面具有结构性差异?
非托管架构可以降低中介信用风险
在真正的非托管钱包中,用户掌握私钥,服务提供商无法单方面转移资产。这可以减少用户受到服务商破产或挪用资金的影响。
但非托管并不等于没有风险。用户仍然面对钓鱼攻击、恶意软件、助记词遗失、设备被入侵、恶意授权、智能合约漏洞,以及不可逆转的交易错误。服务商也可能通过资产恢复服务、中继器、跨链桥或升级权限引入中心化依赖。
链上透明度提升可观察性,但不必然等于问责
公链可以让交易和钱包余额被独立观察,这是相较于封闭内部账本的重要优势。但一个钱包地址并不会自动对应已知法律实体,链上数据也无法揭示所有贷款、担保、法律索偿或链下义务。
只有在钱包归属、负债、资产限制、治理权限和审计范围均得到清晰映射并经过独立验证时,透明度才能真正发挥作用。
MPC 与多重签名可以改善密钥治理
多方计算(MPC)和多重签名机制可以分散签署权限,降低单人控制风险,并支持职责分离、交易策略执行和审批审计。
但它们不能自动解决治理问题。如果所有签署人都受同一批高管控制、密钥恢复流程薄弱,或特权管理员可以在没有独立监督的情况下更改策略,那么这些技术控制可能只是表面安全。
5. 国际监管机构正在提醒什么?
国际清算银行金融稳定学院(BIS FSI)于2026年4月发布研究(英文)(在新标签页中打开),分析从事类似银行中介业务的加密资产服务商。报告指出,收益型产品、借贷、做市、衍生品和代币发行都可能带来信用、流动性及期限错配风险。当客户把资产转移给中介机构,用于上述业务时,其经济关系可能类似存款业务或主经纪商服务,但相关审慎保障在不同司法管辖区可能较弱或不一致。
瑞士金融市场监管局 FINMA 于2026年1月发布的加密资产托管指引(英文)(在新标签页中打开)也强调,客户资产不应自动成为托管机构破产财产的一部分,法律安排、监管监督和跨境托管结构都非常重要。这里有一个关键区别:密码学可以证明某个密钥的控制权,但发生破产时,最终由破产法律决定资产归属及追回方式。
这些监管观点支持一个中立结论:加密基础设施并不天然比银行安全。它可以更透明、更模块化,但前提是其法律、运营和财务设计,必须与实际承担的业务风险相匹配。
6. 交易所、托管商与 Web3 平台的实用控制框架
稳健的加密基础设施运营商,应当能够清楚回答以下问题。
客户资产
- 客户资产是否在法律和运营层面独立隔离?
- 是否能够独立识别和核实客户资产所在的钱包?
- 是否禁止未经明确、充分知情同意而借出、质押或再使用客户资产?
- 企业能否同时证明完整资产与完整负债?
资产负债表与流动性
- 企业是否发布经审计的财务报表?
- 关联方贷款、担保和风险敞口是否披露?
- 是否定期进行流动性及偿付能力压力测试?
- 资产是否已被质押、借入或受到留置权限制?
技术与运营
- 签署密钥是否由 MPC 或多重签名机制保护?
- 审批门槛和提款规则是否由技术系统强制执行?
- 智能合约是否经过独立审计和持续监控?
- 事件响应、灾难恢复及密钥轮换流程是否经过演练?
治理与合规
- 董事和高管是否接受适当人选及专业操守审查?
- 利益冲突是否申报并由独立机制处理?
- AML、制裁筛查、交易监控和可疑活动升级机制是否有效?
- 托管、交易、借贷、质押和发行活动是否在各司法管辖区取得适当许可?
7. 马来西亚与东南亚市场的启示
对于马来西亚及东南亚市场而言,重点不是选择银行或加密行业,而是评估具体法律实体、牌照、业务活动和托管模式。
加密资产交易所、数字资产托管商、资产代币化平台和支付服务商可能适用不同监管要求。某一业务的牌照不应被宣传为涵盖所有其他业务。跨境架构也会带来关键问题:究竟是哪一个实体对客户承担责任?资产存放在哪里?发生破产时适用哪一国法律?哪个监管机构拥有干预权?
对于在本区域建设金融基础设施的企业,实际优先事项包括:
- 将每项产品对应到真实的受监管业务活动。
- 明确客户签约实体及实际持有客户资产的实体。
- 将客户资产与运营资金分开。
- 对关联方交易建立独立治理机制。
- 维持可审计的储备、负债及财务报表。
- 设计有序停业、客户转移和投诉处理机制。
8. 中立结论:哪一种模式更安全?
不存在适用于所有场景的唯一赢家。答案取决于产品性质和执行质量。
- 日常法定货币存款: 资本充足、监管完善且具有可信存款保障的银行,通常具备加密资产交易所不具备的制度性保护。
- 直接控制数字资产: 妥善实施的非托管钱包可以减少对单一中介的依赖,但用户必须承担更多安全责任。
- 交易与收益产品: 中心化加密中介可能重现银行式信用及流动性风险,却未必提供类似银行存款的保障。
- 透明度: 公链数据能够提供更强的交易可见性,但不能取代完整负债披露、法律隔离或独立审计。
- 系统韧性: 银行拥有成熟的审慎监管和处置机制,但乌埃诺案例说明这些控制仍可能失效或介入过迟。加密企业差异很大,监管覆盖也仍不均衡。
因此,乌埃诺应主要被视为一个关于公司治理、关联方融资、资产质量、信息披露和监管风险的案例,而不是对数字银行技术的全面否定。加密行业不应借此宣称自己更安全,而应将其视为警示:不要在另一套技术界面下重演同样的金融错误。
结语:信任是一套运营系统,而不是营销口号
未来金融基础设施很可能由银行、支付网络、稳定币、代币化资产、托管商和公链共同组成。真正有竞争力的模式,不会只是采用最时髦技术的模式,而是能够持续、独立地证明自己持有什么、欠客户什么、谁能控制资产、如何管理利益冲突,以及企业失败时会发生什么。
最重要的问题不是一家机构属于银行还是加密行业,而是客户能否在危机发生之前,而不是危机之后,验证这些保障措施。
常见问题
乌埃诺银行倒闭是否因为它是一家数字银行? 现有监管机构及评级机构披露的主要原因集中在偿付能力、关联方风险敞口、资产质量和交易文件记录问题,并未证明数字银行技术本身导致了倒闭。
乌埃诺银行的所有存款都受到保障吗? 不是。巴拉圭央行公告时,法定存款保障上限为每名储户在每家金融机构2.283亿瓜拉尼,且须符合相关法律资格。超过保障上限的余额能否追回,取决于银行处置程序及债权清偿顺序。
储备证明(Proof of Reserves)能防止加密资产交易所倒闭吗? 不能。储备证明可能显示某一时点对部分链上资产的控制情况,但未必披露全部负债、资产抵押或其他权利负担、链下义务、关联方风险及法律债权。它不能取代完整审计和公司治理控制。
自托管是否一定比把资产放在交易所更安全? 自托管可以降低交易所破产及未经授权再抵押所带来的中介风险,但私钥安全、备份、交易签署及资产恢复责任将转移给用户。智能合约和区块链网络风险仍然存在。
企业选择银行或加密服务商时应检查什么? 应审查法律权利、牌照、财务状况、客户资产隔离、关联方风险敞口、独立审计、流动性安排、事件响应、赎回条款,以及服务商的处置或恢复机制。
资料来源与延伸阅读
巴拉圭中央银行,“Banco Central inicia el procedimiento de resolución de ueno bank”,2026年11月3日。 董事会于11月2日一致决定、财务报表调整后偿付能力指标低于法定最低要求的50%、法律依据,以及每名存款人在每家机构75个月最低工资(2.283亿瓜拉尼)的存款保障上限。阅读公告(西班牙文)(在新标签页中打开)。
巴拉圭中央银行,“Comunicado sobre inicio de pagos de garantía a los depositantes de ueno bank SA”,2026年11月5日。 首批支付对象:存款不超过1,000万瓜拉尼、没有欠该行债务,并在本地其他机构拥有账户的储户。阅读公告(西班牙文)(在新标签页中打开)。
FIX SCR,“FIX baja la calificación a Dpy de UENO Bank S.A.”,2026年11月3日。 评级由 AA-py 下调至 Dpy 及其原因:未披露的关联企业交易、资产质量、文件记录,以及超出关联方限额的融资。阅读评级公告(西班牙文)(在新标签页中打开)。
路透社,“What is ueno bank and how did it trigger Paraguay's political crisis?”,2026年11月5日。 约300万名客户、约8.5亿美元公共资金、对 Grupo Vázquez 关联企业融资的审查,以及培尼亚此前持有的股份与其否认。阅读报道(英文,转载版本)(在新标签页中打开)。
半岛电视台,“How Paraguay's Ueno collapse is only its latest banking crisis”,2026年11月6日。 援引中央银行数据:约8亿美元公共资金,其中约3.8亿美元来自国家养老金与医疗基金。阅读报道(英文)(在新标签页中打开)。
路透社,“Judge orders Paraguay's ex-president Peña held before trial”,2026年11月7日。 审前羁押令、指控、不认罪答辩、对卡洛斯·卡瓦略的羁押令,以及中央银行所称已向近120万名储户支付约1.6亿美元。阅读报道(英文,转载版本)(在新标签页中打开)。
美联社,“Paraguay's ousted president charged with crimes linked to collapse of major bank”,2026年11月7日。 参议院将培尼亚免职、违反信托义务及为个人利益进行管理的指控,以及审前羁押令。阅读报道(英文,PBS NewsHour)(在新标签页中打开)。
国际清算银行金融稳定学院,“Cryptoasset service providers as financial intermediaries: risks and policy approaches”,FSI 第27号不定期论文,2026年4月23日。 收益产品、借贷、做市、衍生品及代币发行如何为加密中介带来信用、流动性及期限错配风险。阅读论文(英文)(在新标签页中打开)。
瑞士金融市场监管局(FINMA),“FINMA publishes guidance on risks associated with the custody of cryptobased assets”,第01/2026号指引,2026年1月12日。 客户资产不应纳入托管机构破产财产,以及境外托管的风险。阅读指引(英文)(在新标签页中打开)。
美国联邦储备委员会、FDIC 与 OCC,“Agencies issue joint statement on risk-management considerations for crypto-asset safekeeping”,2025年7月14日。 为客户保管加密资产的银行所需的风险管理。阅读声明(英文)(在新标签页中打开)。
编辑说明
本文为独立教育性分析,不构成法律、投资、银行业务或财务建议,亦非对银行或加密企业的排名;文中风险比较属于定性分析。
本文所述事件仍在发展。刑事程序尚处早期阶段:指控与羁押令并非有罪判决,在法院作出裁决之前,文中提及的所有人均应被推定无罪。客户人数及公共资金规模等数字属于媒体报道数据,并非经审计的报表;支付数字反映的是报道时点的进度。超过存款保障上限的余额能否追回,取决于银行处置程序。
无法直接核实原文的路透社及美联社报道,链接至其转载版本。资料来源最后核对日期:2026年11月8日。
本文中文版译自英文原文,引用的资料来源均为外文原文(英文或西班牙文)。